Social
Dans une association, le licenciement d’un salarié est prononcé par son président, sauf si les statuts attribuent ce pouvoir à un autre organe comme le bureau ou le conseil d’administration.
Social
La contribution sociale généralisée (CSG) et la contribution au remboursement de la dette sociale (CRDS), dues par tous les salariés, sont deux prélèvements de nature fiscale destinés au financement de la Sécurité sociale.
Social
Un dispositif spécifique d’exonération de cotisations sociales patronales, limitée à 15 salariés, est prévu pour les associations implantées en zone franche urbaine (ZFU).
Fiscal
En matière de fiscalité personnelle, on notera principalement, au titre des nouveautés introduites par la loi de finances pour 2022, la prorogation du dispositif Pinel. Un dispositif remanié comprenant de nouvelles conditions à respecter pour pouvoir bénéficier des taux de réduction actuels.
Fiscal
À la suite d’un avis favorable de la Commission européenne, les pouvoirs publics ont pu fixer la date d’entrée en vigueur de la majoration à 25 % du taux de la réduction d’impôt IR-PME au 22 octobre 2026.
Patrimoine
La rédaction de la clause bénéficiaire doit faire l’objet d’un soin particulier pour qu’elle joue pleinement le rôle que l’on attend d’elle.
Autres
Si l’Urssaf calcule les cotisations sociales dues par l’entreprise au moyen d’une méthode illicite, c’est la totalité du chef de redressement qui est annulé.
Dessin
L’obligation de déclarer au préalable les ventes en liquidation a été supprimée par la loi de simplification de la vie économique.
Social
Les revenus d’activité des professions libérales règlementées sont soumis à des cotisations sociales gérées par différents organismes et dont le montant, pour certaines, varie annuellement selon les professions.
Social
Un dispositif d’exonération de cotisations sociales patronales propre aux employeurs situés outre-mer a été mis en place pour promouvoir l’emploi et le développement économique.

Dessin de la semaine

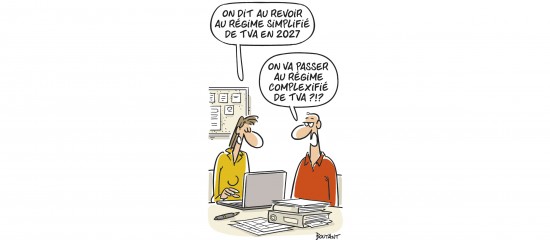
Le régime simplifié de TVA sera supprimé à compter du 1er janvier 2027. Les entreprises qui étaient jusqu’alors soumises à ce régime simplifié basculeront vers le régime réel normal.

Publié le 23 octobre 2026

La question à la une

Nous souhaitons exclure de notre association sportive un adhérent qui, malgré un rappel à l’ordre, continue d’avoir un comportement dangereux vis-à-vis des autres membres. Quel est l’organe compétent pour prendre cette décision ?
Publié le 16 octobre 2026

Le dossier à la une

Les petites entreprises relevant de l’impôt sur le revenu peuvent, sous conditions, bénéficier d’une exonération, totale ou partielle, des plus-values de cession d’éléments d’actifs réalisées en cours ou en fin d’exploitation (article 151 septies du CGI).

Publié le 16 octobre 2026

Outils pratiques
Simulateurs
PLACEMENTS, EMPRUNTS, CRÉDIT-BAIL, CONGÉS PAYÉS...