


Horizon
Créateur
Comme près d’un Français sur quatre, vous rêvez de créer votre boîte... Ca tombe bien, la création d'entreprise, c’est un de nos sujets favoris !

L’attitude d’un dirigeant peut caractériser une opposition à contrôle fiscal justifiant l’application d’une majoration de 100 %.
Lorsqu’un contrôle fiscal ne peut avoir lieu du fait du contribuable, l’administration peut établir « d’office » le redressement d’impôt et l’assortir d’une majoration de 100 %. Une sanction lourde qui doit amener les dirigeants à être vigilants sur leur attitude et à coopérer lors d’un contrôle fiscal, comme l’illustre une récente affaire.
Une société civile était l’unique associé d’une SCI. Ces deux sociétés avaient chacune fait l’objet d’une vérification de comptabilité. Alors que la vérification de la SCI s’était déroulée sans difficulté, celle de la société civile s’était soldée par un échec du fait du comportement de son dirigeant. En effet, ce dernier ne s’était pas présenté aux rendez-vous convenus avec le vérificateur et avait refusé, de façon répétée, de présenter la comptabilité de la société, et ce malgré deux mises en garde. Une attitude caractérisant une opposition à contrôle fiscal, selon l’administration, qui avait donc taxé d’office la société et mis à sa charge la majoration de 100 %. Un redressement qui a été confirmé par les juges.
Précision : le dirigeant avait contesté l’application de la majoration, considérant qu’il n’avait pas empêché le contrôle fiscal de la société civile dans la mesure où les seuls bénéfices de celle-ci provenaient de la SCI. Et puisque la SCI avait pu faire l’objet d’une vérification sur place, il estimait que la propre vérification de la société civile était inutile. Mais, selon les juges, le contribuable n’avait pas à apprécier l’opportunité d’une vérification à son égard.
Conseil d’État, 3 octobre 2025, n° 501373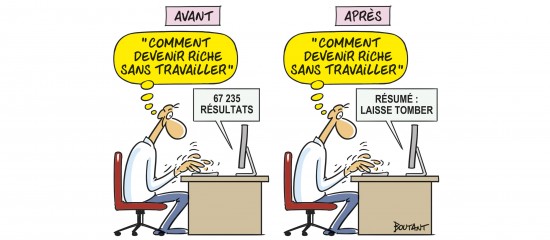
Désormais, lorsqu’une recherche est lancée sur Google, AI Overviews analyse les contenus des pages retenues dans les résultats et en fait un résumé sourcé.
Si mon bailleur obtient un dégrèvement de taxe foncière sur les propriétés non bâties (TFPNB) accordé par les pouvoirs publics en raison de la perte de récoltes subie du fait de la sécheresse, devra-t-il m’en faire bénéficier ?
L’entreprise contrainte de réduire ou de suspendre temporairement son activité en raison, par exemple, de difficultés d’approvisionnement en matières premières ou d’un sinistre peut placer ses salariés en activité partielle. Présentation de ce dispositif destiné à préserver l’emploi.