


Horizon
Créateur
Comme près d’un Français sur quatre, vous rêvez de créer votre boîte... Ca tombe bien, la création d'entreprise, c’est un de nos sujets favoris !
Les travailleurs indépendants ont jusqu’au 1er octobre 2026 pour opter, à partir de 2027, pour des acomptes trimestriels au titre du prélèvement à la source de l’impôt sur le revenu ou, à l’inverse, pour revenir à des acomptes mensuels.
Vous le savez, l’impôt sur le revenu des travailleurs indépendants, imposables dans la catégorie des bénéfices industriels et commerciaux (BIC), des bénéfices agricoles (BA) ou des bénéfices non commerciaux (BNC), est prélevé à la source sous forme d’acomptes. Il en est de même de l’impôt dû au titre des rémunérations versées aux gérants de société relevant de l’article 62 du Code général des impôts (gérants majoritaires de SARL, notamment).
À noter : le système des acomptes concerne également d’autres revenus, comme les revenus fonciers des propriétaires-bailleurs.
En principe, l’acompte, calculé par l’administration fiscale, est prélevé par douzièmes, au plus tard le 15 de chaque mois. Cependant, vous pouvez opter pour un rythme trimestriel. L’acompte est alors payé par quarts, au plus tard les 15 février, 15 mai, 15 août et 15 novembre. Sachant que le prélèvement, qu’il soit mensuel ou trimestriel, est reporté au premier jour ouvré suivant si cette date coïncide avec un samedi, un dimanche ou un jour férié.
Attention : tout retard de paiement d’un acompte peut entraîner une majoration de 10 % des sommes dues.
Cette option doit être exercée sur le site impots.gouv.fr, dans votre espace « Finances publiques », à la rubrique « Gérer mon prélèvement à la source », au plus tard le 1er octobre de l’année N-1 pour une application à partir du 1er janvier N. Ainsi, vous avez jusqu’au 1er octobre 2026 pour opter pour un prélèvement trimestriel dès 2027.
L’option s’applique pour l’année entière et est reconduite automatiquement d’année en année. Toutefois, vous pouvez modifier votre choix, en respectant le même délai que celui imparti pour exercer l’option. Autrement dit, si vous aviez précédemment opté pour des acomptes trimestriels et que vous souhaitez revenir vers un prélèvement mensuel à partir de 2027, vous devez le signaler au plus tard le 1er octobre 2026.
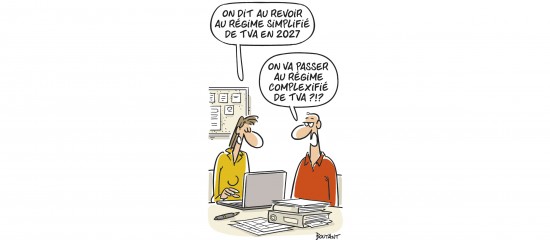
Le régime simplifié de TVA sera supprimé à compter du 1er janvier 2027. Les entreprises qui étaient jusqu’alors soumises à ce régime simplifié basculeront vers le régime réel normal.
Nous souhaitons exclure de notre association sportive un adhérent qui, malgré un rappel à l’ordre, continue d’avoir un comportement dangereux vis-à-vis des autres membres. Quel est l’organe compétent pour prendre cette décision ?
Les petites entreprises relevant de l’impôt sur le revenu peuvent, sous conditions, bénéficier d’une exonération, totale ou partielle, des plus-values de cession d’éléments d’actifs réalisées en cours ou en fin d’exploitation (article 151 septies du CGI).