


Horizon
Créateur
Comme près d’un Français sur quatre, vous rêvez de créer votre boîte... Ca tombe bien, la création d'entreprise, c’est un de nos sujets favoris !
Selon le Conseil d’État, un contribuable qui souhaite exercer un recours hiérarchique contre une proposition de redressement reçue à l’issue d’un contrôle fiscal sur pièces doit le faire dans les 2 mois suivant la notification de cette proposition.
Un contribuable qui reçoit une proposition de redressement à la suite d’un contrôle sur pièces (c’est-à-dire effectué à distance, depuis les bureaux de l’administration fiscale) peut, en principe, former un recours hiérarchique contre cette proposition. Ce recours doit être exercé dans les 2 mois qui suivent la notification de cette proposition, vient de préciser le Conseil d’État.
À noter : la position des juges ne rejoint pas celle de l’administration fiscale qui considère que ce recours hiérarchique peut être exercé dans le délai de réclamation, donc, selon les cas, jusqu’au 31 décembre de la 3e année qui suit celle de la proposition de redressement ou jusqu’au 31 décembre de la 2e année qui suit celle de la notification de la mise en recouvrement.
Et attention, cette demande de recours hiérarchique ne dispense pas le contribuable de répondre à la proposition de redressement, ont ajouté les juges. En effet, le contribuable doit formuler ses « observations » dans les 30 jours qui suivent la réception de la proposition de redressement, prorogeables de 30 autres jours sur demande. À défaut, il est considéré comme ayant tacitement accepté le redressement.
Point important, lorsque le recours hiérarchique est exercé dans le délai de 2 mois imparti, l’administration fiscale ne peut pas mettre en recouvrement le redressement avant l’issue de ce recours.
Précision : dans le cadre d’un contrôle sur pièces, la possibilité de former un recours hiérarchique, ainsi que la personne qui en est chargée, doivent être mentionnées sur la proposition de redressement. En pratique, le recours hiérarchique s’exerce auprès du chef de service du contrôleur. En revanche, contrairement aux vérifications et examens de comptabilité ainsi qu’aux examens de la situation fiscale personnelle, le contribuable ne peut pas saisir l’interlocuteur départemental ou régional. Autrement dit, il ne bénéficie pas d’un second niveau de recours.
Conseil d’État, 6 juillet 2026, n° 505004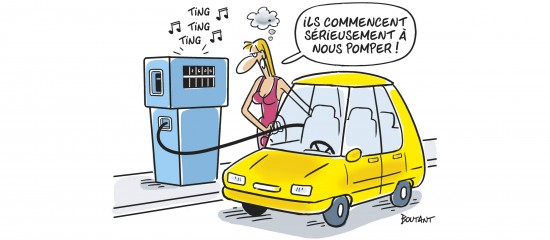
Dans la mesure où les prix des carburants se maintiennent à un niveau très élevé, les pouvoirs publics ont décidé de reconduire et d’étendre à de nouveaux bénéficiaires l’indemnité de 100 € pour les travailleurs grands rouleurs.
Nous souhaitons exclure de notre association sportive un adhérent qui, malgré un rappel à l’ordre, continue d’avoir un comportement dangereux vis-à-vis des autres membres. Quel est l’organe compétent pour prendre cette décision ?
Les petites entreprises relevant de l’impôt sur le revenu peuvent, sous conditions, bénéficier d’une exonération, totale ou partielle, des plus-values de cession d’éléments d’actifs réalisées en cours ou en fin d’exploitation (article 151 septies du CGI).