


Horizon
Créateur
Comme près d’un Français sur quatre, vous rêvez de créer votre boîte... Ca tombe bien, la création d'entreprise, c’est un de nos sujets favoris !
Dans le cadre de son activité, mon entreprise envisage de prendre en location une voiture. Pourra-t-elle déduire de son bénéfice imposable les loyers correspondants ?
Tout à fait, mais cette déduction sera limitée, sauf exceptions (taxis, ambulances…), que la voiture soit neuve ou d’occasion. En effet, vous devrez réintégrer la quote-part des loyers correspondant à l’amortissement pratiqué par le bailleur sur la fraction du prix d’acquisition de la voiture excédant un plafond, variable selon son taux d’émission de CO2 (en g/km). En pratique, le montant non déductible vous sera transmis par votre bailleur. Cette limitation ne vise toutefois que les voitures prises en crédit-bail ou en location pour une durée supérieure à 3 mois (ou inférieure à 3 mois renouvelable). Les loyers des locations de courte durée, c’est-à-dire inférieures à 3 mois et non renouvelables, peuvent, quant à eux, être déduits en totalité.
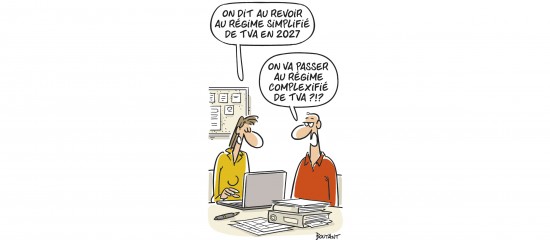
Le régime simplifié de TVA sera supprimé à compter du 1er janvier 2027. Les entreprises qui étaient jusqu’alors soumises à ce régime simplifié basculeront vers le régime réel normal.
Nous souhaitons exclure de notre association sportive un adhérent qui, malgré un rappel à l’ordre, continue d’avoir un comportement dangereux vis-à-vis des autres membres. Quel est l’organe compétent pour prendre cette décision ?
Les petites entreprises relevant de l’impôt sur le revenu peuvent, sous conditions, bénéficier d’une exonération, totale ou partielle, des plus-values de cession d’éléments d’actifs réalisées en cours ou en fin d’exploitation (article 151 septies du CGI).