


Horizon
Créateur
Comme près d’un Français sur quatre, vous rêvez de créer votre boîte... Ca tombe bien, la création d'entreprise, c’est un de nos sujets favoris !
Un décret vient d’accorder à notre association la reconnaissance d’utilité publique. Ce statut nous accorde-t-il automatiquement le droit de délivrer à nos donateurs des reçus fiscaux permettant de les faire bénéficier d’une réduction d’impôt ?
Non ! Pour délivrer à vos donateurs (personnes physiques et personnes morales) de tels reçus fiscaux, votre association doit être qualifiée d’intérêt général au sens fiscal du terme. Or la reconnaissance d’utilité publique ne permet pas d’obtenir cette qualification. Dès lors, il vous faut analyser l’activité de votre association pour déterminer si celle-ci remplit les critères de l’intérêt général exigés par l’administration fiscale.
Le cas échéant, il vous est possible d’adresser à la direction des impôts un « rescrit mécénat » pour connaître son opinion à ce sujet. Ce rescrit permet, en effet, aux associations de s’assurer qu’elles peuvent délivrer des reçus fiscaux au titre des sommes qu’elles reçoivent afin que leurs donateurs puissent bénéficier d’une réduction d’impôt. Sachez cependant que solliciter l’avis de l’administration est loin d’être anodin et qu’une réflexion, en amont, sur l’opportunité de recourir au rescrit fiscal est donc indispensable.
Attention : une association qui émet irrégulièrement des reçus fiscaux encourt une amende égale au produit du taux de la réduction d’impôt et des sommes indûment mentionnées sur le reçu ou, à défaut d’une telle mention, au montant de la réduction d’impôt obtenue à tort.
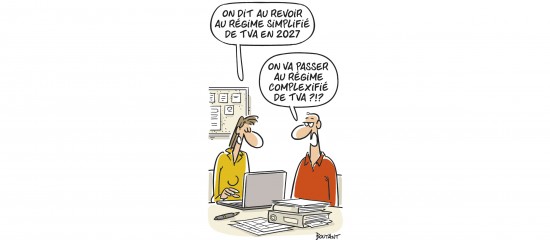
Le régime simplifié de TVA sera supprimé à compter du 1er janvier 2027. Les entreprises qui étaient jusqu’alors soumises à ce régime simplifié basculeront vers le régime réel normal.
Nous souhaitons exclure de notre association sportive un adhérent qui, malgré un rappel à l’ordre, continue d’avoir un comportement dangereux vis-à-vis des autres membres. Quel est l’organe compétent pour prendre cette décision ?
Les petites entreprises relevant de l’impôt sur le revenu peuvent, sous conditions, bénéficier d’une exonération, totale ou partielle, des plus-values de cession d’éléments d’actifs réalisées en cours ou en fin d’exploitation (article 151 septies du CGI).