


Horizon
Créateur
Comme près d’un Français sur quatre, vous rêvez de créer votre boîte... Ca tombe bien, la création d'entreprise, c’est un de nos sujets favoris !

S’ils avouent mal la maîtriser, la fiscalité de l’épargne dicte pourtant les choix de 3 Français sur 4 !
Alors que s’ouvriront dans quelques semaines les débats parlementaires pour voter les règles fiscales qui s’appliqueront en 2027, un récent sondage s’est penché sur le rapport des Français à la fiscalité de l’épargne et de l’investissement.
À en croire le dernier baromètre de l’Épargne en France Ifop pour Altaprofits, les Français reconnaissent être peu à l’aise avec la fiscalité de l’épargne. Ils sont 87 % à estimer avoir un niveau de connaissance faible (notes comprises entre 1 et 6 sur 10) et 31 % à se qualifier de très mauvais (notes comprises entre 1 et 2). 13 % d’entre eux seulement pensent avoir un niveau de connaissance élevé sur la fiscalité de l’épargne (notes comprises entre 7 et 10). Paradoxalement, 3 personnes sur 4 considèrent que la fiscalité de l’épargne influence leurs décisions !
Dans le détail, la fiscalité joue un rôle plus important auprès des 65 ans et plus (81 %), des femmes de 35 ans et plus (81 %), des cadres (82 %) et des catégories aisées (84 %). À l’inverse, les plus jeunes et les femmes de moins de 35 ans y accordent moins d’attention.
Interrogés sur leur réaction en cas d’une hausse de la fiscalité sur l’épargne, les épargnants privilégieraient l’adaptation plutôt que le repli. Près de la moitié d’entre eux (46 %) choisiraient de transférer leurs fonds vers des placements moins taxés, démontrant une réelle capacité d’optimisation face à l’impôt. Pour le reste, 28 % maintiendraient leurs efforts d’épargne, 20 % les réduiraient et seuls 6 % l’augmenteraient.
Concrètement, l’idée de réallouer son épargne vers des placements plus avantageux séduit particulièrement les cadres (54 %), les professions intermédiaires (54 %), les diplômés de 2e et 3e cycles (54 %), les hauts revenus (61 % pour les revenus supérieurs à 3 652 € mensuels et plus par personne au foyer) ainsi que les épargnants les plus réguliers (50 %). Au contraire, les plus modestes et les moins diplômés privilégieraient davantage le maintien ou la réduction de l’effort d’épargne.
L’ensemble de ces résultats confirment que la fiscalité est un levier d’action majeur. Bien que complexe, elle guide les arbitrages des épargnants français soucieux de leurs rendements. Toutefois, la pédagogie reste indispensable : un avantage fiscal ne doit jamais être le seul critère d’investissement !
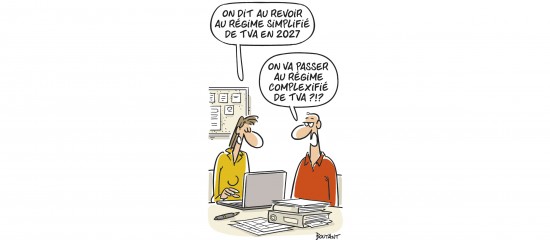
Le régime simplifié de TVA sera supprimé à compter du 1er janvier 2027. Les entreprises qui étaient jusqu’alors soumises à ce régime simplifié basculeront vers le régime réel normal.
Nous souhaitons exclure de notre association sportive un adhérent qui, malgré un rappel à l’ordre, continue d’avoir un comportement dangereux vis-à-vis des autres membres. Quel est l’organe compétent pour prendre cette décision ?
Les petites entreprises relevant de l’impôt sur le revenu peuvent, sous conditions, bénéficier d’une exonération, totale ou partielle, des plus-values de cession d’éléments d’actifs réalisées en cours ou en fin d’exploitation (article 151 septies du CGI).