


Horizon
Créateur
Comme près d’un Français sur quatre, vous rêvez de créer votre boîte... Ca tombe bien, la création d'entreprise, c’est un de nos sujets favoris !
La transmission de parts sociales de SARL, qui sont des titres non négociables, ne peut être réalisée via un don manuel. Une telle opération requiert une donation établie en la forme authentique.
Des parts sociales de SARL ne peuvent pas faire l’objet d’un don manuel. C’est, en substance, ce qu’a confirmé la Cour de cassation dans une décision récente. Dans cette affaire, par un acte sous seing privé, un associé de SARL avait procédé à la transmission gratuite de parts sociales. Suite à des difficultés ayant entraîné la mise en redressement judiciaire de la société, le donataire avait cherché à engager la responsabilité du donateur. Saisie du litige, la Cour de cassation a été amenée à se prononcer notamment sur la validité de cette transmission de parts sociales.
Dans le détail, les juges ont rappelé que tous les actes portant donation entre vifs doivent, à peine de nullité, être passés devant notaire, à l’exception du don manuel. Ce dernier n’ayant d’existence que par la remise matérielle, de façon définitive et irrévocable, de la chose donnée par le donateur au donataire. Mais des parts de SARL (la solution vaut également pour des parts de SCI), qui sont des titres non négociables, ne peuvent pas faire l’objet d’une remise matérielle. Pour ces titres, l’opération doit nécessairement être constatée par écrit. Or, pour une donation, l’écrit doit revêtir la forme authentique.
Cassation commerciale, 11 février 2026, n° 24-18103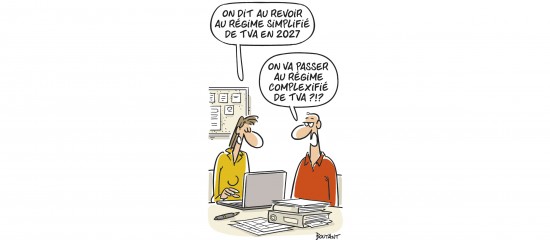
Le régime simplifié de TVA sera supprimé à compter du 1er janvier 2027. Les entreprises qui étaient jusqu’alors soumises à ce régime simplifié basculeront vers le régime réel normal.
Nous souhaitons exclure de notre association sportive un adhérent qui, malgré un rappel à l’ordre, continue d’avoir un comportement dangereux vis-à-vis des autres membres. Quel est l’organe compétent pour prendre cette décision ?
Les petites entreprises relevant de l’impôt sur le revenu peuvent, sous conditions, bénéficier d’une exonération, totale ou partielle, des plus-values de cession d’éléments d’actifs réalisées en cours ou en fin d’exploitation (article 151 septies du CGI).