


Horizon
Créateur
Comme près d’un Français sur quatre, vous rêvez de créer votre boîte... Ca tombe bien, la création d'entreprise, c’est un de nos sujets favoris !
L’un de mes salariés qui, auparavant, ne résidait qu’à 15 km de l’entreprise et s’y rendait en voiture, a, pour des raisons personnelles, déménagé à plus de 100 km. Suis-je tenu de lui rembourser la moitié du coût de l’abonnement de train qu’il a souscrit pour faire les trajets entre son domicile et l’entreprise ?
Les employeurs doivent prendre en charge au moins la moitié du coût de l’abonnement de transport en commun (tarif de 2e classe) que leurs salariés utilisent pour effectuer les trajets entre leur domicile et leur lieu de travail. Et les tribunaux rappellent régulièrement que cette obligation s’impose quelle que soit la distance entre ces deux endroits et donc, même si le salarié a choisi pour convenances personnelles de vivre loin de son lieu de travail.
Aussi, dès lors que votre salarié a souscrit un abonnement de train pour se rendre dans votre entreprise, il vous appartient de lui rembourser 50 % du coût de cet abonnement.
Rappel : l’entreprise qui refuse de prendre en charge la moitié des frais de transport en commun domicile-travail d’un salarié s’expose à une amende pouvant aller jusqu’à 750 € (employeurs individuels) ou 3 750 € (sociétés ou associations).
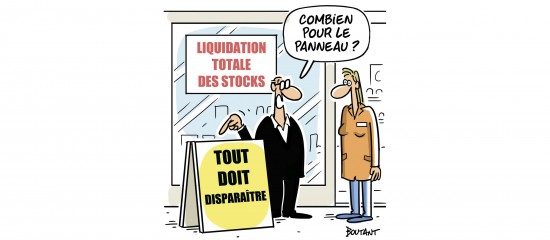
L’obligation de déclarer au préalable les ventes en liquidation a été supprimée par la loi de simplification de la vie économique.
J’ai reçu pour mon entreprise une proposition de rectification de l’administration fiscale indiquant que je ne dispose que de 30 jours pour répondre. Comment ce délai se décompte-t-il ?
Forme de société très répandue, la société civile immobilière (SCI) a pour objet l’acquisition, la gestion et la location d’un ou de plusieurs biens immobiliers. Elle constitue un outil incontournable pour gérer un patrimoine immobilier, notamment pour le chef d’entreprise propriétaire de son immobilier d’exploitation.