


Horizon
Créateur
Comme près d’un Français sur quatre, vous rêvez de créer votre boîte... Ca tombe bien, la création d'entreprise, c’est un de nos sujets favoris !
Les bénévoles de notre association qui ne sont pas imposables et qui renoncent au remboursement des frais qu’ils ont engagés pour leurs missions associatives peuvent-ils bénéficier d’un avantage fiscal ?
Les bénévoles ont le droit d’être remboursés des dépenses qu’ils effectuent dans le cadre de leurs missions associatives. Ils peuvent néanmoins décider de renoncer à ce remboursement au profit de leur association et, en contrepartie de cet abandon de frais, bénéficier de la réduction d’impôt pour dons.
Comme cet avantage fiscal est une « réduction » d’impôt et non un « crédit » d’impôt, seuls les bénévoles qui paient de l’impôt sur le revenu peuvent en bénéficier. Et le gouvernement a récemment indiqué que cette réduction ne serait pas transformée en crédit.
Précision : la réduction d’impôt vient en déduction de l’impôt sur le revenu qui est dû par les particuliers et, contrairement à un crédit d’impôt, elle n’est pas remboursée si son montant est supérieur à celui de l’impôt. Il en découle que les personnes qui ne sont pas imposables ne peuvent pas en bénéficier.
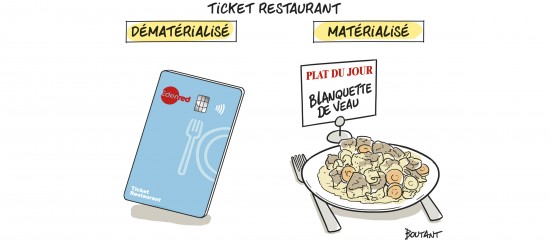
Un projet de loi prévoit de supprimer les titres-restaurants papier au profit des titres-restaurants dématérialisés.
Si mon bailleur obtient un dégrèvement de taxe foncière sur les propriétés non bâties (TFPNB) accordé par les pouvoirs publics en raison de la perte de récoltes subie du fait de la sécheresse, devra-t-il m’en faire bénéficier ?
Intégrer des pixels de suivi dans des courriels, notamment dans des newsletters, n’est dorénavant possible qu’avec l’autorisation du destinataire. Un nouveau cadre qui implique une démarche plus transparente.