


Horizon
Créateur
Comme près d’un Français sur quatre, vous rêvez de créer votre boîte... Ca tombe bien, la création d'entreprise, c’est un de nos sujets favoris !
Prochainement, je compte mettre en location, via une plate-forme internet dédiée, ma piscine qui jouxte ma résidence principale. Concrètement, comment sont imposés ces revenus supplémentaires ?
Les revenus tirés de la location occasionnelle de dépendances de l’habitation principale (garage, cave, emplacement de stationnement, parc, jardin d’agrément, piscine, terrain de tennis...) relèvent des revenus fonciers si vous n’assurez aucun service ou aucune prestation en complément de ladite location. Dans le cas contraire, ces revenus relèvent du régime des BIC non professionnels.
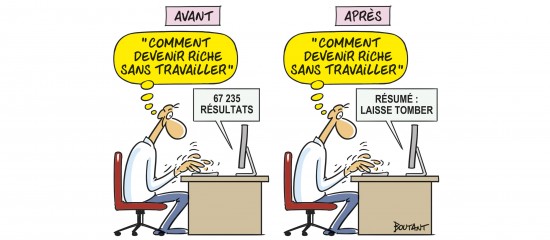
Désormais, lorsqu’une recherche est lancée sur Google, AI Overviews analyse les contenus des pages retenues dans les résultats et en fait un résumé sourcé.
Si mon bailleur obtient un dégrèvement de taxe foncière sur les propriétés non bâties (TFPNB) accordé par les pouvoirs publics en raison de la perte de récoltes subie du fait de la sécheresse, devra-t-il m’en faire bénéficier ?
L’embauche d’un salarié au sein de l’entreprise vous oblige à accomplir un certain nombre de formalités. Tour d’horizon.