


Horizon
Créateur
Comme près d’un Français sur quatre, vous rêvez de créer votre boîte... Ca tombe bien, la création d'entreprise, c’est un de nos sujets favoris !
Une demande de recours hiérarchique faisant seulement état de l’existence de difficultés rencontrées lors d’un contrôle fiscal est valable, sans qu’il soit nécessaire de préciser la nature de ces difficultés.
Les entreprises qui font l’objet d’une vérification ou d’un examen de comptabilité, de même que les particuliers visés par un examen de situation fiscale personnelle, peuvent demander la saisine des supérieurs hiérarchiques du contrôleur, notamment en cours de contrôle en cas de difficultés affectant le déroulement de ces opérations. Sachant que le contribuable doit s’adresser, d’abord, à l’inspecteur principal ou divisionnaire puis, le cas échéant, à l’interlocuteur départemental ou régional.
À savoir : ce recours hiérarchique est un droit prévu par la charte des droits et obligations du contribuable vérifié dont le contenu s’impose à l’administration fiscale. Autrement dit, le refus de cette dernière d’y donner suite peut entraîner l’annulation du redressement. Tel n’est toutefois pas le cas lorsqu’il s’agit d’un contrôle sur pièces. En effet, à l’issue de cette procédure, le contribuable peut, en principe, former un recours hiérarchique contre la proposition de redressement reçue mais la tenue d’un entretien avec le chef du service auquel appartient l’agent signataire de la proposition de redressement n’est pas obligatoire.
À ce titre, le Conseil d’État vient de juger qu’une demande expresse faisant état de l’existence de difficultés rencontrées en cours de contrôle est suffisante pour bénéficier du droit au recours hiérarchique, sans qu’il soit nécessaire d’indiquer la nature de ces difficultés.
Précision : la demande de recours hiérarchique en cours de contrôle doit, en principe, être effectuée avant l’envoi de la proposition de redressement ou de l’avis d’absence de redressement.
Conseil d’État, 13 mai 2026, n° 503687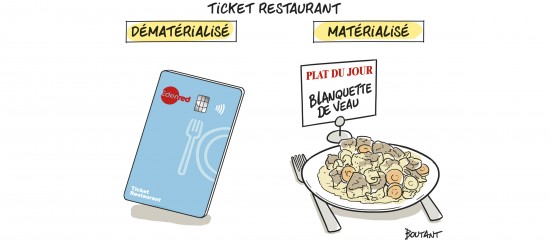
Un projet de loi prévoit de supprimer les titres-restaurants papier au profit des titres-restaurants dématérialisés.
Si mon bailleur obtient un dégrèvement de taxe foncière sur les propriétés non bâties (TFPNB) accordé par les pouvoirs publics en raison de la perte de récoltes subie du fait de la sécheresse, devra-t-il m’en faire bénéficier ?
Intégrer des pixels de suivi dans des courriels, notamment dans des newsletters, n’est dorénavant possible qu’avec l’autorisation du destinataire. Un nouveau cadre qui implique une démarche plus transparente.