


Horizon
Créateur
Comme près d’un Français sur quatre, vous rêvez de créer votre boîte... Ca tombe bien, la création d'entreprise, c’est un de nos sujets favoris !

L’inertie du contribuable ne constitue pas une opposition à contrôle fiscal lorsque les courriers de l’administration fiscale ont été envoyés à une adresse différente de la dernière adresse que l’intéressé lui avait officiellement communiquée.
Lorsqu’un contrôle fiscal ne peut avoir lieu du fait du contribuable ou d’autres personnes, l’administration peut établir « d’office » le redressement et l’assortir d’une majoration de 100 %. Sachant que l’attitude passive du contribuable ne caractérise pas nécessairement une opposition à contrôle, comme l’illustre un récent contentieux.
Dans cette affaire, une société civile immobilière (SCI) avait fait l’objet d’une vérification de comptabilité à l’issue de laquelle l’administration fiscale lui avait notifié un redressement de TVA, assorti de la majoration de 100 % pour opposition à contrôle fiscal, au motif que son inertie avait fait obstacle aux opérations de contrôle. En effet, l’administration avait relevé que les courriers (avis de vérification, mises en garde…) qu’elle avait adressés au siège social de la SCI, par pli recommandé, lui étaient revenus avec la mention « avisé non réclamé ». En outre, si un rendez-vous avait pu finalement être organisé avec le dirigeant de la société à la suite de l’envoi par lettre simple d’une copie de la première mise en garde, ce dernier ne s’y était pas présenté en raison de mesures de sécurité qui, d’après lui, l’avaient empêché d’accéder aux locaux de l’administration.
Une opposition à contrôle fiscal que la société avait contestée dans la mesure où les courriers n’avaient pas été envoyés à la dernière adresse qu’elle avait officiellement communiquée à l’administration fiscale. En fait, seule la première mise en garde, envoyée en copie par lettre simple, avait été reçue par son dirigeant.
Et le Conseil d’État vient de confirmer cette analyse. En effet, pour lui, en envoyant les courriers à la mauvaise adresse, l’opposition à contrôle fiscal ne pouvait pas être caractérisée.
Conseil d’État, 17 avril 2026, n° 502713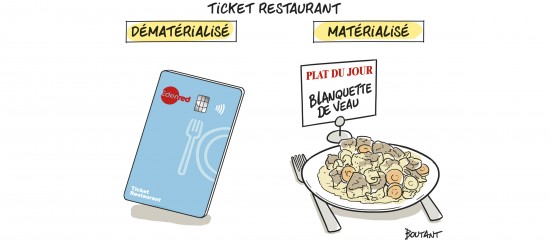
Un projet de loi prévoit de supprimer les titres-restaurants papier au profit des titres-restaurants dématérialisés.
Si mon bailleur obtient un dégrèvement de taxe foncière sur les propriétés non bâties (TFPNB) accordé par les pouvoirs publics en raison de la perte de récoltes subie du fait de la sécheresse, devra-t-il m’en faire bénéficier ?
Intégrer des pixels de suivi dans des courriels, notamment dans des newsletters, n’est dorénavant possible qu’avec l’autorisation du destinataire. Un nouveau cadre qui implique une démarche plus transparente.