


Horizon
Créateur
Comme près d’un Français sur quatre, vous rêvez de créer votre boîte... Ca tombe bien, la création d'entreprise, c’est un de nos sujets favoris !

Le Conseil d’État a estimé que la valeur des prestations de services réalisées à titre gratuit par un professionnel libéral, dans le cadre d’une activité bénévole, ne constitue pas une recette imposable au titre des bénéfices non commerciaux (BNC).
La valeur d’une prestation de services réalisée à titre gratuit, dans le cadre d’une activité bénévole (qualifiée de « pro bono »), ne constitue pas une recette à prendre en compte pour la détermination des bénéfices non commerciaux (BNC) d’un professionnel libéral, vient de juger le Conseil d’État.
Dans cette affaire, une avocate avait effectué des prestations au profit de deux associations, pour lesquelles elle n’avait pas facturé d’honoraires.
Précision : l’avocate avait toutefois valorisé ces prestations à un taux horaire de 300 € hors taxes et les avait reportées sur ses déclarations de revenus en vue de bénéficier d’une réduction d’impôt pour dons. Sur ce point, le Conseil d’État ne s’est pas prononcé sur le régime fiscal applicable et a renvoyé l’affaire devant la Cour administrative d’appel. À suivre donc.
À l’issue d’une vérification de comptabilité, l’administration fiscale avait toutefois réintégré la valeur de ces prestations aux BNC de l’avocate estimant que cette somme correspondait à des abandons d’honoraires taxables. Une analyse confirmée par la Cour administrative d’appel de Paris qui avait considéré que les honoraires non facturés constituaient un bénéfice imposable dont l’avocate avait nécessairement eu la disposition avant de les abandonner.
À tort, selon le Conseil d’État, qui a donc censuré la décision de la cour d’appel.
À noter : si l’affaire concernait une avocate, la solution dégagée par les juges peut s’appliquer à tout professionnel relevant des BNC qui réalise des prestations non rémunérées.
Conseil d’État, 22 juillet 2026, n° 508339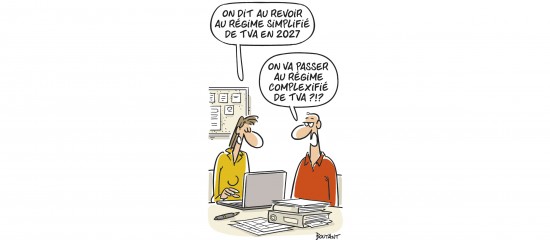
Le régime simplifié de TVA sera supprimé à compter du 1er janvier 2027. Les entreprises qui étaient jusqu’alors soumises à ce régime simplifié basculeront vers le régime réel normal.
Nous souhaitons exclure de notre association sportive un adhérent qui, malgré un rappel à l’ordre, continue d’avoir un comportement dangereux vis-à-vis des autres membres. Quel est l’organe compétent pour prendre cette décision ?
Les petites entreprises relevant de l’impôt sur le revenu peuvent, sous conditions, bénéficier d’une exonération, totale ou partielle, des plus-values de cession d’éléments d’actifs réalisées en cours ou en fin d’exploitation (article 151 septies du CGI).