


Horizon
Créateur
Comme près d’un Français sur quatre, vous rêvez de créer votre boîte... Ca tombe bien, la création d'entreprise, c’est un de nos sujets favoris !
Je travaille actuellement sur la mise à jour du document unique d’évaluation des risques professionnels (DUERP) de mon entreprise. Ce document doit-il prendre en compte les risques professionnels pesant sur les intérimaires auxquels je fais appel en raison d’un accroissement d’activité ?
Tout à fait, l’évaluation des risques professionnels liés à vos activités au sein du DUERP doit concerner l’ensemble des travailleurs qui interviennent dans votre entreprise : les salariés permanents, les stagiaires, les apprentis, les salariés saisonniers et les travailleurs intérimaires, même si ces derniers sont effectivement employés par une entreprise de travail temporaire. Et pour cause, vous êtes le mieux placé pour évaluer les risques professionnels auxquels ils sont exposés dans votre entreprise et pour prendre des mesures de prévention adaptées.
Plus encore, gardez à l’esprit que les travailleurs temporaires ne connaissent pas forcément votre entreprise et qu’ils peuvent être peu expérimentés contrairement à vos salariés permanents. Ils sont donc plus vulnérables face aux risques professionnels qui découlent de vos activités.
Attention : l’absence de mise à jour du DUERP peut donner lieu à une amende pénale pouvant atteindre 1 500 € (7 500 € pour une personne morale).
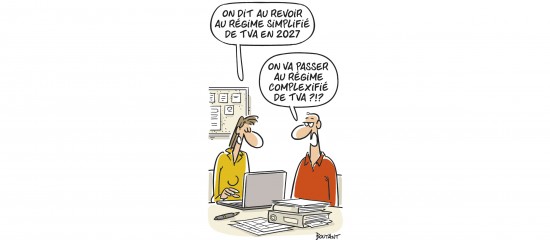
Le régime simplifié de TVA sera supprimé à compter du 1er janvier 2027. Les entreprises qui étaient jusqu’alors soumises à ce régime simplifié basculeront vers le régime réel normal.
Nous souhaitons exclure de notre association sportive un adhérent qui, malgré un rappel à l’ordre, continue d’avoir un comportement dangereux vis-à-vis des autres membres. Quel est l’organe compétent pour prendre cette décision ?
Les petites entreprises relevant de l’impôt sur le revenu peuvent, sous conditions, bénéficier d’une exonération, totale ou partielle, des plus-values de cession d’éléments d’actifs réalisées en cours ou en fin d’exploitation (article 151 septies du CGI).