


Horizon
Créateur
Comme près d’un Français sur quatre, vous rêvez de créer votre boîte... Ca tombe bien, la création d'entreprise, c’est un de nos sujets favoris !
Le vérificateur est tenu de restituer, avant la fin des opérations de contrôle, les documents comptables originaux envoyés spontanément par courrier par l’entreprise au cours de la vérification de comptabilité.
En principe, une vérification de comptabilité se déroule dans les locaux de l’entreprise contrôlée. Dans ce cadre, le vérificateur peut, avec l’accord écrit et préalable de l’entreprise et en lui remettant un reçu détaillé des pièces qui lui sont confiées, emporter des documents comptables dans les bureaux de l’administration. Il doit alors restituer les documents emportés dans leur intégralité avant la fin de la vérification.
En pratique : cette restitution doit intervenir avant la dernière intervention sur place du vérificateur, laquelle marque la clôture de la vérification elle-même.
À ce titre, la question s’est posée de savoir si l’envoi spontané par courrier de documents comptables originaux par l’entreprise au cours de la vérification de comptabilité constituait un emport de documents par l’administration fiscale, soumettant le vérificateur à l’obligation de les restituer avant la fin de la vérification.
Oui, a jugé le Conseil d’État. Sachant que si le vérificateur ne procède pas à cette restitution, la procédure est irrégulière. Les juges ont toutefois précisé que ce manquement n’entraîne pas nécessairement l’annulation de la totalité du redressement mais seulement celle des impositions basées sur l’examen des documents non restitués.
Conseil d’État, 6 juillet 2026, n° 503370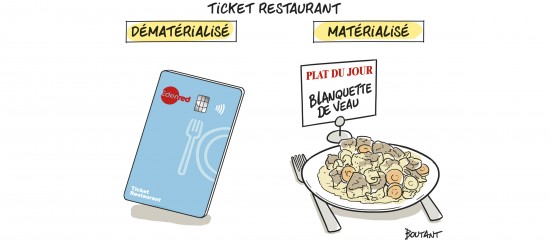
Un projet de loi prévoit de supprimer les titres-restaurants papier au profit des titres-restaurants dématérialisés.
Si mon bailleur obtient un dégrèvement de taxe foncière sur les propriétés non bâties (TFPNB) accordé par les pouvoirs publics en raison de la perte de récoltes subie du fait de la sécheresse, devra-t-il m’en faire bénéficier ?
Intégrer des pixels de suivi dans des courriels, notamment dans des newsletters, n’est dorénavant possible qu’avec l’autorisation du destinataire. Un nouveau cadre qui implique une démarche plus transparente.