


Horizon
Créateur
Comme près d’un Français sur quatre, vous rêvez de créer votre boîte... Ca tombe bien, la création d'entreprise, c’est un de nos sujets favoris !
Le fait que l’exploitant locataire ait contesté le congé délivré par le bailleur n’interrompt pas le délai de 12 mois dont il dispose pour demander une indemnisation au titre des améliorations apportées au fonds agricole loué.
À l’expiration d’un bail rural, l’exploitant locataire dispose d’un délai de 12 mois pour demander une indemnisation au titre des améliorations qu’il a apportées au fonds loué. Et attention, le fait qu’il ait contesté la validité du congé délivré par le bailleur n’a pas d’incidence sur le cours de ce délai.
C’est ce que les juges ont affirmé dans l’affaire récente suivante. Un congé pour reprise avait été délivré par le propriétaire de parcelles agricoles à un locataire, qui les avait antérieurement mises à disposition d’un Gaec. Ce congé devait prendre effet le 11 novembre 2020. Pour une raison que l’on ignore, le locataire avait demandé en justice l’annulation du congé. Le tribunal ayant rejeté sa demande, il avait quitté les lieux le 27 novembre 2021. Et ce n’est que le 21 mars 2022 que le locataire, ainsi que le Gaec, avaient agi en référé contre le bailleur afin qu’un expert judiciaire soit désigné pour évaluer les améliorations apportées au fonds loué en vue de percevoir ensuite une indemnisation à ce titre.
Mais leur demande d’expertise a été déclarée irrecevable par les juges. En effet, ces derniers ont rappelé que le délai de 12 mois pour demander une indemnisation au titre des améliorations apportées au fonds loué court à compter de la fin du bail, donc à compter de la date d’effet du congé, et qu’il n’est pas susceptible de faire l’objet d’une interruption ou d’une suspension. Et ils ont constaté qu’en l’occurrence, ce délai avait commencé à courir le 11 novembre 2020, peu importe que le locataire ait contesté la validité du congé.
Par conséquent, l’action du locataire en paiement d’une indemnisation pour améliorations était forclose depuis le 12 novembre 2021. La demande d’expertise formulée le 21 mars 2022 était donc irrecevable.
Cassation civile 3e, 6 novembre 2025, n° 24-19704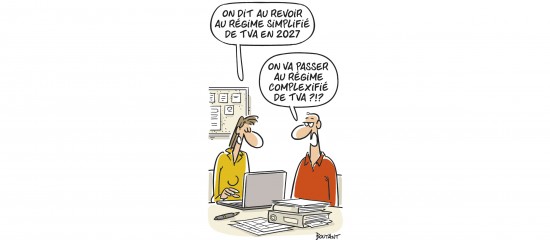
Le régime simplifié de TVA sera supprimé à compter du 1er janvier 2027. Les entreprises qui étaient jusqu’alors soumises à ce régime simplifié basculeront vers le régime réel normal.
Nous souhaitons exclure de notre association sportive un adhérent qui, malgré un rappel à l’ordre, continue d’avoir un comportement dangereux vis-à-vis des autres membres. Quel est l’organe compétent pour prendre cette décision ?
Les petites entreprises relevant de l’impôt sur le revenu peuvent, sous conditions, bénéficier d’une exonération, totale ou partielle, des plus-values de cession d’éléments d’actifs réalisées en cours ou en fin d’exploitation (article 151 septies du CGI).