


Horizon
Créateur
Comme près d’un Français sur quatre, vous rêvez de créer votre boîte... Ca tombe bien, la création d'entreprise, c’est un de nos sujets favoris !
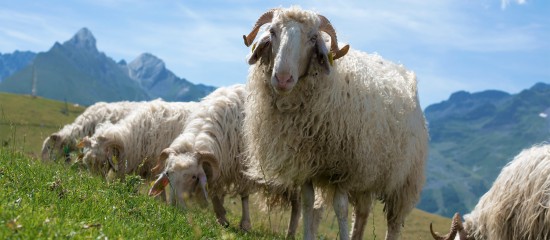
Une convention pluriannuelle de pâturage qui a été conclue pour une durée d’un an et qui s’est renouvelée au moins 4 fois ne répond pas à la condition d’être conclue pour une durée minimale de 5 ans.
Conclue entre un propriétaire et un éleveur dans une zone à vocation pastorale, la convention pluriannuelle de pâturage est un contrat portant sur des parcelles sur lesquelles ce dernier va faire paître ses animaux. Particularité de cette convention, elle est régie par une réglementation particulière et n’est donc pas soumise au statut du fermage. Mais attention, pour qu’il en soit ainsi, elle doit satisfaire aux conditions requises par la loi. À défaut, le statut du fermage retrouve à s’appliquer.
Parmi ces conditions figure une condition de durée. Ainsi, une convention pluriannuelle de pâturage doit être conclue pour une durée minimale de 5 ans.
À ce titre, dans une affaire récente, les juges ont requalifié une convention pluriannuelle de pâturage en bail rural soumis au statut du fermage au motif que cette convention avait été conclue, non pas pour une durée d’au moins 5 ans, mais pour une durée d’un an. Peu importe, selon les juges, qu’elle se soit renouvelée à au moins 4 reprises et qu’au total, elle se soit donc appliquée pendant plus de 5 ans.
Précision : dans cette affaire, le bailleur avait agi en justice pour obtenir la résiliation de la convention pluriannuelle de pâturage pour défaut de paiement du loyer par le locataire. Pour faire échec à cette action, ce dernier avait alors sollicité la requalification de la convention en bail rural.
Cassation civile 3e, 4 septembre 2025, n° 24-10493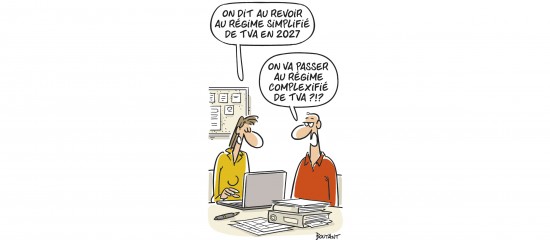
Le régime simplifié de TVA sera supprimé à compter du 1er janvier 2027. Les entreprises qui étaient jusqu’alors soumises à ce régime simplifié basculeront vers le régime réel normal.
Nous souhaitons exclure de notre association sportive un adhérent qui, malgré un rappel à l’ordre, continue d’avoir un comportement dangereux vis-à-vis des autres membres. Quel est l’organe compétent pour prendre cette décision ?
Les petites entreprises relevant de l’impôt sur le revenu peuvent, sous conditions, bénéficier d’une exonération, totale ou partielle, des plus-values de cession d’éléments d’actifs réalisées en cours ou en fin d’exploitation (article 151 septies du CGI).