Multimédia
Intégrer des pixels de suivi dans des courriels, notamment dans des newsletters, n’est dorénavant possible qu’avec l’autorisation du destinataire. Un nouveau cadre qui implique une démarche plus transparente.
Fiscal
Je souhaite investir dans les bois et forêts. J’ai entendu parler des parts de groupement forestier d’investissement (GFI). Outre la diversification et le rendement attachés à ce placement, y a-t-il des avantages fiscaux à la clé ?
Social
Pour leur retraite complémentaire, les salariés et les dirigeants dits « assimilés salariés », tels que les gérants minoritaires ou égalitaires de SARL et les dirigeants de société anonyme (SA) ou de société anonyme simplifiée (SAS), cotisent auprès du régime de l’Agirc-Arrco.
Fiscal
Chaque année, les entreprises peuvent être tenues de déclarer les véhicules de tourismes affectés à leur activité qu’elles utilisent et s’acquitter de deux taxes, l’une sur les émissions de CO2 et l’autre relative aux émissions de polluants atmosphériques (qui correspondent aux deux composantes de l’ancienne taxe sur les véhicules de société, dite « TVS »). À noter que les entrepreneurs individuels n’en sont, en principe, pas redevables et que certains véhicules (voitures électriques, notamment) en sont exonérés.
Social
Le contrat d’apprentissage permet à un jeune d’acquérir en alternance une formation théorique et pratique en vue d’obtenir une qualification professionnelle.
Social
Le statut de « jeune entreprise innovante réalisant des projets de recherche et de développement » donne droit, pour les entreprises qui en bénéficient, à une exonération de cotisations patronales de Sécurité sociale sur les gains et rémunérations versés à leur personnel participant à la recherche.
Juridique
Est-il possible pour le président bénévole de notre association d’y effectuer un volontariat associatif ?
Dessin
L’intégration de pixels de suivi dans des courriels, notamment dans des newsletters, n’est dorénavant possible qu’avec l’autorisation du destinataire.
Autres
Lorsque le redressement d’une entreprise se révèle impossible, elle doit être placée en liquidation judiciaire. Tel est le cas lorsqu’elle ne démontre pas être en mesure de couvrir ses charges d’exploitation.
Fiscal
Outre l’indexation sur l’inflation du barème de l’impôt sur le revenu, la loi de finances pour 2024 étend et renforce le dispositif IR-PME en cas de souscription au capital de jeunes entreprises innovantes et reconduit les dispositifs de défiscalisation « Malraux » et « Denormandie ».

Dessin de la semaine

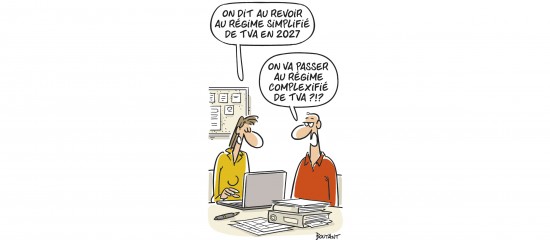
Le régime simplifié de TVA sera supprimé à compter du 1er janvier 2027. Les entreprises qui étaient jusqu’alors soumises à ce régime simplifié basculeront vers le régime réel normal.

Publié le 23 octobre 2026

La question à la une

Nous souhaitons exclure de notre association sportive un adhérent qui, malgré un rappel à l’ordre, continue d’avoir un comportement dangereux vis-à-vis des autres membres. Quel est l’organe compétent pour prendre cette décision ?
Publié le 16 octobre 2026

Le dossier à la une

Les petites entreprises relevant de l’impôt sur le revenu peuvent, sous conditions, bénéficier d’une exonération, totale ou partielle, des plus-values de cession d’éléments d’actifs réalisées en cours ou en fin d’exploitation (article 151 septies du CGI).

Publié le 16 octobre 2026

Outils pratiques
Simulateurs
PLACEMENTS, EMPRUNTS, CRÉDIT-BAIL, CONGÉS PAYÉS...