


Horizon
Créateur
Comme près d’un Français sur quatre, vous rêvez de créer votre boîte... Ca tombe bien, la création d'entreprise, c’est un de nos sujets favoris !
Sous réserve de confirmation officielle.
• Télédéclaration et télérèglement de la TVA correspondant aux opérations de novembre 2026 et, éventuellement, demande de remboursement du crédit de TVA au titre du mois de novembre 2026.
• Entreprises relevant du régime simplifié de TVA : télérèglement de l’acompte semestriel, accompagné du relevé n° 3514.
• Employeurs d’au moins 50 salariés : DSN de novembre 2026 et paiement des cotisations sociales sur les salaires de novembre 2026 versés au plus tard le 30 novembre 2026 ainsi que de l’impôt sur le revenu prélevé sur ces salaires.
• Travailleurs indépendants : paiement par prélèvement mensuel des cotisations de maladie-maternité, d’indemnités journalières, de retraite, d’invalidité-décès, d’allocations familiales et de la CSG-CRDS (le 20 décembre sur demande).
• Professionnels libéraux affiliés à la CNAVPL : paiement par prélèvement mensuel des cotisations de maladie-maternité, d’indemnités journalières, d’allocations familiales et de la CSG-CRDS (le 20 décembre sur demande).
• Tous contribuables : date limite pour modifier ou renoncer à l’avance de crédits et réductions d’impôt de janvier 2027.
• Assujettis à la TVA ayant réalisé des opérations intracommunautaires : dépôt auprès des douanes de l’état récapitulatif des clients ainsi que, le cas échéant, de l’enquête statistique EMEBI (ex-DEB) et de la déclaration européenne des services pour les opérations intervenues en novembre 2026.
• Employeurs de moins de 11 salariés ayant opté pour le paiement trimestriel des cotisations sociales et de l’impôt sur le revenu prélevé sur les salaires : DSN de novembre 2026.
• Employeurs de moins de 11 salariés n’ayant pas opté pour le paiement trimestriel des cotisations sociales et employeurs d’au moins 11 et de moins de 50 salariés : DSN de novembre 2026 et paiement des cotisations sociales sur les salaires de novembre 2026 ainsi que de l’impôt sur le revenu prélevé sur ces salaires.
• Employeurs d’au moins 50 salariés qui pratiquent le décalage de la paie : DSN de novembre 2026 et paiement des cotisations sociales sur les salaires de novembre 2026 ainsi que de l’impôt sur le revenu prélevé sur ces salaires.
• Entreprises soumises à l’impôt sur les sociétés (IS) ayant clos leur exercice le 31 août 2026 : télérèglement du solde de l’IS ainsi que, le cas échéant, de la contribution sociale à l’aide du relevé n° 2572.
• Entreprises soumises à l’impôt sur les sociétés (IS) : télérèglement de l’acompte d’IS, ainsi que, le cas échéant, de l’acompte de contribution sociale à l’aide du relevé n° 2571.
• Tous contribuables : paiement des impositions mises en recouvrement le 31 octobre 2026, notamment télérèglement du solde de la cotisation foncière des entreprises (CFE) 2026.
• Employeurs assujettis à la taxe sur les salaires : télérèglement de la taxe sur les salaires payés en novembre 2026 lorsque le total des sommes dues au titre de 2025 excédait 10 000 € et télétransmission du relevé de versement provisionnel n° 2501.
• Contribuables souhaitant opter pour le paiement mensuel de leurs impôts locaux (taxe d’habitation sur la résidence secondaire, taxe foncière, cotisation foncière des entreprises) : date limite d’exercice de l’option pour une entrée en vigueur dès janvier 2027.
• Tous contribuables : paiement de la taxe d’habitation sur les résidences secondaires au titre de 2026 (le 20 décembre en cas de paiement en ligne).
• Contribuables disposant de revenus élevés : paiement de l’acompte de la contribution différentielle sur les hauts revenus (CDHR) au titre de 2026.
• Régularisation, le cas échéant, du solde de l’impôt sur le revenu 2025.
• Employeurs de moins de 11 salariés : date limite d’option pour le paiement trimestriel des charges sociales en 2027.
• Entreprises soumises à l’impôt sur les sociétés ayant clos leur exercice le 30 septembre 2026 : télétransmission de la déclaration annuelle des résultats et des annexes (tolérance jusqu’au 15 janvier).
• Entreprises assujetties à la participation-construction : date limite pour investir la participation égale à 0,45 % des salaires 2025.
• Établissements créés ou repris en 2026 : déclaration provisoire n° 1447-C relative à la cotisation foncière des entreprises (CFE).
• Tous contribuables : date limite des réclamations relatives aux impôts payés ou mis en recouvrement en 2024 (ou en 2025 pour les impôts locaux) et aux éventuelles propositions de redressement reçues en 2023.
• Entreprises assujetties à la CET : date limite de demande du plafonnement de la CET en fonction de la valeur ajoutée au titre de 2025.
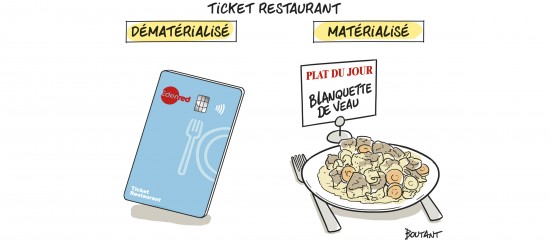
Un projet de loi prévoit de supprimer les titres-restaurants papier au profit des titres-restaurants dématérialisés.
Si mon bailleur obtient un dégrèvement de taxe foncière sur les propriétés non bâties (TFPNB) accordé par les pouvoirs publics en raison de la perte de récoltes subie du fait de la sécheresse, devra-t-il m’en faire bénéficier ?
Intégrer des pixels de suivi dans des courriels, notamment dans des newsletters, n’est dorénavant possible qu’avec l’autorisation du destinataire. Un nouveau cadre qui implique une démarche plus transparente.