


Horizon
Créateur
Comme près d’un Français sur quatre, vous rêvez de créer votre boîte... Ca tombe bien, la création d'entreprise, c’est un de nos sujets favoris !
Les tranches des barèmes et les abattements applicables aux droits de mutation à titre gratuit sont inchangés depuis plusieurs années.
Les barèmes et abattements applicables en 2026 aux droits de mutation à titre gratuit sont les suivants :
| Abattement par part | Fraction de part nette taxable | Tarif applicable |
|---|---|---|
| 100 000 € | N’excédant pas 8 072 € | 5 % |
| Comprise entre 8 072 et 12 109 € | 10 % | |
| Comprise entre 12 109 et 15 932 € | 15 % | |
| Comprise entre 15 932 et 552 324 € | 20 % | |
| Comprise entre 552 324 et 902 838 € | 30 % | |
| Comprise entre 902 838 et 1 805 677 € | 40 % | |
| Supérieure à 1 805 677 € | 45 % |
| Abattement par part | Fraction de part nette taxable | Tarif applicable |
|---|---|---|
| 80 724 € | N’excédant pas 8 072 € | 5 % |
| Comprise entre 8 072 et 15 932 € | 10 % | |
| Comprise entre 15 932 et 31 865 € | 15 % | |
| Comprise entre 31 865 et 552 324 € | 20 % | |
| Comprise entre 552 324 et 902 838 € | 30 % | |
| Comprise entre 902 838 et 1 805 677 € | 40 % | |
| Supérieure à 1 805 677 € | 45 % | |
| (1) Ce tarif s’applique aux donations entre époux et entre partenaires liés par un Pacs. En revanche, aucun droit n’est dû pour les successions entre époux et entre partenaires liés par un Pacs. | ||
| Abattement par part | Fraction de part nette taxable | Tarif applicable |
|---|---|---|
| 15 932 € (2) | Entre frères et soeurs : N’excédant pas 24 430 € Supérieure à 24 430 € |
35 % 45 % |
| 7 967 € | Entre parents jusqu’au 4e degré inclusivement | 55 % |
| 1 594 € | Entre parents au-delà du 4e degré et entre personnes non-parentes | 60 % |
| (2) Les successions sur la part de chaque frère ou soeur, célibataire, veuf, divorcé ou séparé de corps, âgé de plus de 50 ans ou infirme et domicilié avec le défunt pendant les 5 années précédant le décès sont exonérées de droit. | ||
Les barèmes et abattements applicables en 2025 aux droits de mutation à titre gratuit sont les suivants :
| Abattement par part | Fraction de part nette taxable | Tarif applicable |
|---|---|---|
| 100 000 € | N’excédant pas 8 072 € | 5 % |
| Comprise entre 8 072 et 12 109 € | 10 % | |
| Comprise entre 12 109 et 15 932 € | 15 % | |
| Comprise entre 15 932 et 552 324 € | 20 % | |
| Comprise entre 552 324 et 902 838 € | 30 % | |
| Comprise entre 902 838 et 1 805 677 € | 40 % | |
| Supérieure à 1 805 677 € | 45 % |
| Abattement par part | Fraction de part nette taxable | Tarif applicable |
|---|---|---|
| 80 724 € | N’excédant pas 8 072 € | 5 % |
| Comprise entre 8 072 et 15 932 € | 10 % | |
| Comprise entre 15 932 et 31 865 € | 15 % | |
| Comprise entre 31 865 et 552 324 € | 20 % | |
| Comprise entre 552 324 et 902 838 € | 30 % | |
| Comprise entre 902 838 et 1 805 677 € | 40 % | |
| Supérieure à 1 805 677 € | 45 % | |
| (1) Ce tarif s’applique aux donations entre époux et entre partenaires liés par un Pacs. En revanche, aucun droit n’est dû pour les successions entre époux et entre partenaires liés par un Pacs. | ||
| Abattement par part | Fraction de part nette taxable | Tarif applicable |
|---|---|---|
| 15 932 € (2) | Entre frères et soeurs : N’excédant pas 24 430 € Supérieure à 24 430 € |
35 % 45 % |
| 7 967 € | Entre parents jusqu’au 4e degré inclusivement | 55 % |
| 1 594 € | Entre parents au-delà du 4e degré et entre personnes non-parentes | 60 % |
| (2) Les successions sur la part de chaque frère ou soeur, célibataire, veuf, divorcé ou séparé de corps, âgé de plus de 50 ans ou infirme et domicilié avec le défunt pendant les 5 années précédant le décès sont exonérées de droit. | ||
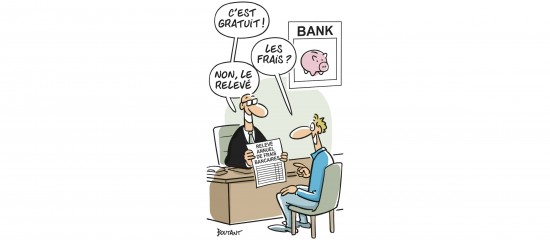
À compter du 26 mai 2027, les banques devront remettre chaque année, gratuitement, à leurs clients petites entreprises un relevé des frais qu’elles leur auront appliqués au cours de l’année écoulée.
Pouvez-vous me dire quelles sanctions encourt un exploitant agricole qui ne respecterait pas une mesure d’interdiction de prélèvement d’eau pour cause de sécheresse ?
Une vente conclue avec une clause de réserve de propriété permet au vendeur de rester propriétaire du bien jusqu’au paiement intégral du prix par l’acheteur.