Fiscal
Chaque année, les entreprises peuvent être tenues de déclarer les véhicules de tourismes affectés à leur activité qu’elles utilisent et s’acquitter de deux taxes, l’une sur les émissions de CO2 et l’autre relative aux émissions de polluants atmosphériques (qui correspondent aux deux composantes de l’ancienne taxe sur les véhicules de société, dite « TVS »). À noter que les entrepreneurs individuels n’en sont, en principe, pas redevables et que certains véhicules (voitures électriques, notamment) en sont exonérés.
Fiscal
Les intérêts des sommes mises en compte courant par un associé sont déductibles dans la limite de la moyenne annuelle des taux effectifs moyens pratiqués par les établissements de crédit pour des prêts à taux variable aux entreprises d’une durée initiale supérieure à deux ans.
Fiscal
Il est d’usage de rembourser les frais de déplacement professionnels en faisant application du barème forfaitaire kilométrique fixé annuellement par l’administration fiscale.
Fiscal
La taxe sur les salaires est due par les employeurs qui ne sont pas soumis à la TVA sur la totalité de leur chiffre d’affaires. Elle est calculée sur les rémunérations versées au cours de l’année par application d’un barème progressif.
Fiscal
Les tranches des barèmes et les abattements applicables aux droits de mutation à titre gratuit sont inchangés depuis plusieurs années.
Fiscal
Seuls les contribuables détenant un patrimoine immobilier dont la valeur nette taxable est supérieure à 1 300 000 € sont redevables de l’IFI.
Fiscal
Les opérations intracommunautaires doivent faire l’objet d’une déclaration mensuelle aux douanes. Pour remplir cette déclaration, les entreprises doivent convertir les monnaies étrangères utilisées dans le cadre de ces opérations à l’aide de cours de conversion en euros publiés chaque mois par l’administration.
Fiscal
Pour l’imposition des revenus de 2025, chaque limite des tranches du barème de l’impôt sur le revenu, qui sera liquidé en 2026, a été revalorisée de 0,9 % par rapport à l’année précédente.

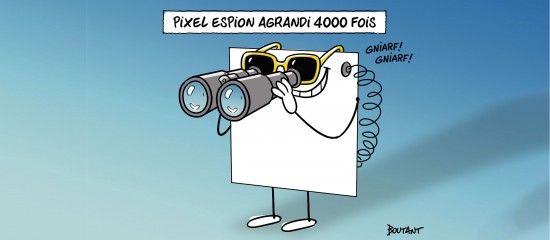
Dessin de la semaine

L’intégration de pixels de suivi dans des courriels, notamment dans des newsletters, n’est dorénavant possible qu’avec l’autorisation du destinataire.

Publié le 30 septembre 2026

La question à la une

Si mon bailleur obtient un dégrèvement de taxe foncière sur les propriétés non bâties (TFPNB) accordé par les pouvoirs publics en raison de la perte de récoltes subie du fait de la sécheresse, devra-t-il m’en faire bénéficier ?
Publié le 28 septembre 2026

Le dossier à la une

Intégrer des pixels de suivi dans des courriels, notamment dans des newsletters, n’est dorénavant possible qu’avec l’autorisation du destinataire. Un nouveau cadre qui implique une démarche plus transparente.

Publié le 25 septembre 2026

Outils pratiques
Simulateurs
PLACEMENTS, EMPRUNTS, CRÉDIT-BAIL, CONGÉS PAYÉS...