


Horizon
Créateur
Comme près d’un Français sur quatre, vous rêvez de créer votre boîte... Ca tombe bien, la création d'entreprise, c’est un de nos sujets favoris !
Notre association a reçu de nombreux dons de sommes d’argent dans les derniers jours de l’année 2025. Devons-nous les comptabiliser sur l’année 2025 ou sur l’année 2026 ?
La date de comptabilisation des dons, et donc celle à inscrire sur le reçu fiscal que vous délivrerez, le cas échéant, à vos donateurs, dépend du mode de paiement du don.
Ainsi, pour les dons consentis par chèque, la date à retenir est celle à laquelle le chèque a été remis à l’association ou a été reçu par la poste (et non pas la date à laquelle vous déposez le chèque sur le compte de l’association). Pour les dons effectués par virement, prélèvement ou par carte bancaire, la date à retenir est, selon le BOFiP, celle de l’inscription de la somme au crédit du compte de votre association.
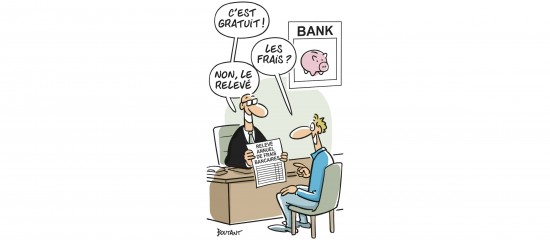
À compter du 26 mai 2027, les banques devront remettre chaque année, gratuitement, à leurs clients petites entreprises un relevé des frais qu’elles leur auront appliqués au cours de l’année écoulée.
Pouvez-vous me dire quelles sanctions encourt un exploitant agricole qui ne respecterait pas une mesure d’interdiction de prélèvement d’eau pour cause de sécheresse ?
Une vente conclue avec une clause de réserve de propriété permet au vendeur de rester propriétaire du bien jusqu’au paiement intégral du prix par l’acheteur.