


Horizon
Créateur
Comme près d’un Français sur quatre, vous rêvez de créer votre boîte... Ca tombe bien, la création d'entreprise, c’est un de nos sujets favoris !
À l’issue d’une vérification de comptabilité, mon entreprise a subi un rappel d’impôt. Un avis de mise en recouvrement (AMR) lui a donc été notifié. Or ce document ne comporte pas la signature de l’agent des impôts. Est-il néanmoins valable ?
Oui, l’AMR est valable même sans signature de l’agent qui en est l’auteur tant qu’il comporte les autres mentions requises permettant d’identifier ce dernier. Sachant que le Conseil d’État vient d’admettre que l’absence de mention de la qualité de l’auteur, ou le caractère incomplet ou erroné de cette mention, n’est pas non plus de nature à remettre en cause la validité de l’AMR dès lors qu’il peut être identifié sans ambiguïté. Vous ne pouvez donc pas contester la validité de votre AMR sur ce fondement dès lors qu’il contient les éléments d’identification principaux de l’agent, à savoir ses nom et prénom ainsi que son service d’appartenance.
À noter : connaître l’identité de l’auteur de l’AMR permet au contribuable de s’assurer que celui-ci avait compétence pour l’émettre.
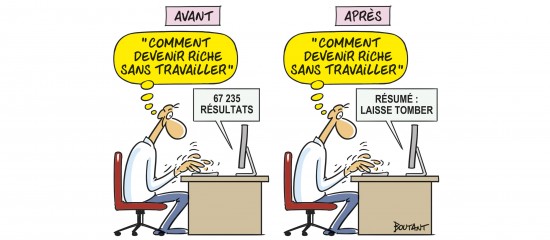
Désormais, lorsqu’une recherche est lancée sur Google, AI Overviews analyse les contenus des pages retenues dans les résultats et en fait un résumé sourcé.
Si mon bailleur obtient un dégrèvement de taxe foncière sur les propriétés non bâties (TFPNB) accordé par les pouvoirs publics en raison de la perte de récoltes subie du fait de la sécheresse, devra-t-il m’en faire bénéficier ?
L’embauche d’un salarié au sein de l’entreprise vous oblige à accomplir un certain nombre de formalités. Tour d’horizon.