


Horizon
Créateur
Comme près d’un Français sur quatre, vous rêvez de créer votre boîte... Ca tombe bien, la création d'entreprise, c’est un de nos sujets favoris !
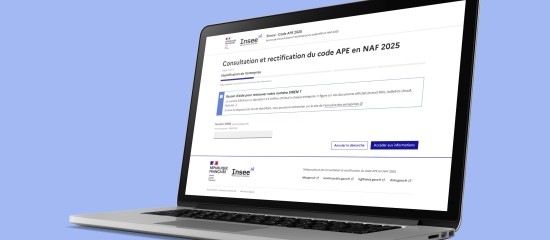
Le 1er janvier 2027, les entreprises se verront attribuer un nouveau code APE. Vous pouvez déjà le consulter et vérifier qu’il correspond bien à votre activité principale.
Vous ne le savez peut-être pas : le 1er janvier 2027, une nouvelle nomenclature d’activités française (NAF) entrera en vigueur. Établie à la suite de la mise à jour de la nomenclature des activités économiques dans l’Union européenne, avec laquelle elle partage la même structure, cette NAF nouvelle version (NAF 2025) remplacera donc celle en vigueur en France depuis 2007. Elle répond ainsi à l’émergence de nouvelles activités, en particulier dans le secteur du commerce, et de nouveaux services, notamment numériques. À l’inverse, certaines activités ont disparu, entraînant la disparition des codes APE qui s’y rapportent.
Rappel : la nomenclature d’activités française (NAF) sert principalement à faciliter l’organisation de l’information économique et sociale en permettant le classement des activités économiques. En référence à cette nomenclature, un code correspondant à l’activité principale exercée (le fameux code APE) est attribué par l’Insee à chaque entreprise et à chaque établissement inscrit au répertoire national d’identité des entreprises (le répertoire Sirene). Composé de 4 chiffres et d’1 lettre, il figure sur l’extrait Kbis de chaque entreprise et doit être mentionné sur les bulletins de salaire qu’elle émet.
En pratique, un nouveau code APE, qui entrera en vigueur le 1er janvier 2027, sera donc attribué par l’Insee aux entreprises. Et attention, ce changement n’est pas anodin car le code APE est un élément d’identification important d’une entreprise. En effet, il permet notamment aux administrations fiscales et sociales de connaître l’activité d’une entreprise et d’identifier les règlementations et les formalités auxquelles elle est soumise ainsi que les dispositifs d’aides ou de subventions auxquels elle peut éventuellement prétendre. Il est utilisé dans de nombreuses démarches administratives. Un mauvais code peut donc entraîner des rejets de dossier injustifiés, des erreurs ou des blocages administratifs.
Il est donc important pour les entreprises de vérifier que le nouveau code qui leur est attribué correspond bien à leur activité principale, en particulier lorsque celle-ci a évolué au fil du temps et que le code APE actuel ne correspond plus à la réalité de cette activité. Il peut arriver également que le code actuel corresponde à plusieurs nouveaux codes dans la nouvelle nomenclature.
En pratique : les entreprises peuvent d’ores et déjà prendre connaissance de leur nouveau code APE sur le site sirene.gouv.fr, en renseignant leur numéro SIREN, ce qui leur permet de procéder à cette vérification. Et si ce nouveau code ne correspond pas à l’activité principale de l’entreprise, celle-ci peut demander qu’il soit modifié. Cette demande, qui peut s’effectuer en ligne, nécessite de disposer d’un compte ProConnect. À défaut, un formulaire à remplir manuellement est proposé et doit être utilisé.
Le régime simplifié de TVA sera supprimé à compter du 1er janvier 2027. Les entreprises qui étaient jusqu’alors soumises à ce régime simplifié basculeront vers le régime réel normal.
Nous souhaitons exclure de notre association sportive un adhérent qui, malgré un rappel à l’ordre, continue d’avoir un comportement dangereux vis-à-vis des autres membres. Quel est l’organe compétent pour prendre cette décision ?
Les petites entreprises relevant de l’impôt sur le revenu peuvent, sous conditions, bénéficier d’une exonération, totale ou partielle, des plus-values de cession d’éléments d’actifs réalisées en cours ou en fin d’exploitation (article 151 septies du CGI).