


Horizon
Créateur
Comme près d’un Français sur quatre, vous rêvez de créer votre boîte... Ca tombe bien, la création d'entreprise, c’est un de nos sujets favoris !
Les intérêts des sommes mises en compte courant par un associé sont déductibles dans la limite de la moyenne annuelle des taux effectifs moyens pratiqués par les établissements de crédit pour des prêts à taux variable aux entreprises d’une durée initiale supérieure à deux ans.
| Exercice clos à partir du | Taux maximum déductibles |
|---|---|
| 30/11/2026 | 4,45 %* |
| 31/10/2026 | 4,43 %* |
| 30/09/2026 | 4,40 %* |
| 31/08/2026 | 4,33 %* |
| 31/07/2026 | 4,33 %* |
| 30/06/2026 | 4,33 %* |
| 31/05/2026 | 4,34 % |
| 30/04/2026 | 4,37 % |
| 31/03/2026 | 4,39 % |
| 28/02/2026 | 4,44 % |
| 30/01/2026 | 4,49 % |
| 31/12/2025 | 4,55 % |
| 30/11/2025 | 4,64 % |
| 31/10/2025 | 4,73 % |
| 30/09/2025 | 4,81 % |
| 31/08/2025 | 4,97 % |
| 31/07/2025 | 5,07 % |
| 30/06/2025 | 5,16 % |
| 31/05/2025 | 5,32 % |
| 30/04/2025 | 5,41 % |
| 31/03/2025 | 5,49 % |
| 28/02/2025 | 5,65 % |
| 31/01/2025 | 5,70 % |
| 31/12/2024 | 5,75 % |
| 30/11/2024 | 5,87 % |
| 31/10/2024 | 5,90 % |
| 30/09/2024 | 5,93 % |
| 31/08/2024 | 5,97 % |
| 31/07/2024 | 5,97 % |
| 30/06/2024 | 5,96 % |
| 31/05/2024 | 5,96 % |
| 30/04/2024 | 5,92 % |
| 31/03/2024 | 5,88 % |
| 29/02/2024 | 5,81 % |
| 31/01/2024 | 5,70 % |
| 31/12/2023 | 5,57 % |
| 30/11/2023 | 5,39 % |
| 31/10/2023 | 5,18 % |
| 30/09/2023 | 4,95 % |
| 31/08/2023 | 4,65 % |
| 31/07/2023 | 4,36 % |
| 30/06/2023 | 4,07 % |
| 31/05/2023 | 3,76 % |
| 30/04/2023 | 3,46 % |
| 31/03/2023 | 3,17 % |
| 28/02/2023 | 2,85 % |
| 31/01/2023 | 2,55 % |
| 31/12/2022 | 2,27 % |
| 30/11/2022 | 2,05 % |
| 31/10/2022 | 1,84 % |
| 30/09/2022 | 1,66 % |
| 31/08/2022 | 1,49 % |
| 31/07/2022 | 1,42 % |
| 30/06/2022 | 1,35 % |
| 31/05/2022 | 1,15 % |
| 30/04/2022 | 1,15 % |
| 31/03/2022 | 1,15 % |
| 28/02/2022 | 1,15 % |
| 31/01/2022 | 1,16 % |
* Sous réserve de confirmation officielle par l’administration fiscale.
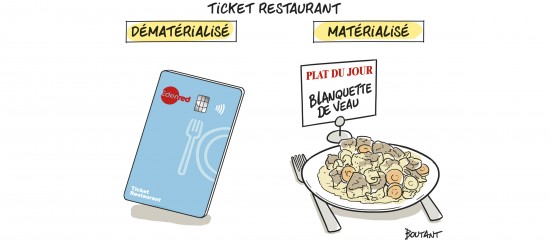
Un projet de loi prévoit de supprimer les titres-restaurants papier au profit des titres-restaurants dématérialisés.
Si mon bailleur obtient un dégrèvement de taxe foncière sur les propriétés non bâties (TFPNB) accordé par les pouvoirs publics en raison de la perte de récoltes subie du fait de la sécheresse, devra-t-il m’en faire bénéficier ?
Intégrer des pixels de suivi dans des courriels, notamment dans des newsletters, n’est dorénavant possible qu’avec l’autorisation du destinataire. Un nouveau cadre qui implique une démarche plus transparente.