


Horizon
Créateur
Comme près d’un Français sur quatre, vous rêvez de créer votre boîte... Ca tombe bien, la création d'entreprise, c’est un de nos sujets favoris !
La taxe sur les salaires est due par les employeurs qui ne sont pas soumis à la TVA sur la totalité de leur chiffre d’affaires. Elle est calculée sur les rémunérations versées au cours de l’année par application d’un barème progressif.
| Taux (1) | Tranches de salaire brut pour un salarié | |
|---|---|---|
| Salaire mensuel | Salaire annuel | |
| 4,25 % | ≤ 769 € | ≤ 9 229 € |
| 8,50 % | > 769 et ≤ 1 535 € | > 9 229 et ≤ 18 423 € |
| 13,60 % | > 1 535 € | > 18 423 € |
| (1) Taux de 2,95 % en Guadeloupe, Martinique et à La Réunion et de 2,55 % en Guyane et à Mayotte (toutes tranches confondues) | ||
Aucune taxe n’est due lorsque son montant est inférieur ou égal à 1 200 €. Si le montant de la taxe est supérieur à 1 200 € et inférieur à 2 040 €, il est appliqué une décote égale aux trois quarts de la différence entre 2 040 € et le montant de la taxe exigible.
Important : les associations bénéficient d’un abattement de la taxe sur les salaires fixé à 24 256 €.
| Taux (1) | Tranches de salaire brut pour un salarié | |
|---|---|---|
| Salaire mensuel | Salaire annuel | |
| 4,25 % | ≤ 762 € | ≤ 9 147 € |
| 8,50 % | > 762 et ≤ 1 522 € | > 9 147 et ≤ 18 259 € |
| 13,60 % | > 1 522 € | > 18 259 € |
| (1) Taux de 2,95 % en Guadeloupe, Martinique et à La Réunion et de 2,55 % en Guyane et à Mayotte (toutes tranches confondues) | ||
Aucune taxe n’est due lorsque son montant est inférieur ou égal à 1 200 €. Si le montant de la taxe est supérieur à 1 200 € et inférieur à 2 040 €, il est appliqué une décote égale aux trois quarts de la différence entre 2 040 € et le montant de la taxe exigible.
Important : les associations bénéficient d’un abattement de la taxe sur les salaires fixé à 24 041 €.
| Taux (1) | Tranches de salaire brut pour un salarié | |
|---|---|---|
| Salaire mensuel | Salaire annuel | |
| 4,25 % | ≤ 749 € | ≤ 8 985 € |
| 8,50 % | > 749 et ≤ 1 495 € | > 8 985 et ≤ 17 936 € |
| 13,60 % | > 1 495 € | > 17 936 € |
| (1) Taux de 2,95 % en Guadeloupe, Martinique et à La Réunion et de 2,55 % en Guyane et à Mayotte (toutes tranches confondues) | ||
Aucune taxe n’est due lorsque son montant est inférieur ou égal à 1 200 €. Si le montant de la taxe est supérieur à 1 200 € et inférieur à 2 040 €, il est appliqué une décote égale aux trois quarts de la différence entre 2 040 € et le montant de la taxe exigible.
Important : les associations bénéficient d’un abattement de la taxe sur les salaires fixé à 23 616 €.
| Taux (1) | Tranches de salaire brut pour un salarié | |
|---|---|---|
| Salaire mensuel | Salaire annuel | |
| 4,25 % | ≤ 714 € | ≤ 8 572 € |
| 8,50 % | > 714 et ≤ 1 426 € | > 8 572 et ≤ 17 113 € |
| 13,60 % | > 1 426 € | > 17 113 € |
| (1) Taux de 2,95 % en Guadeloupe, Martinique et à La Réunion et de 2,55 % en Guyane et à Mayotte (toutes tranches confondues) | ||
Aucune taxe n’est due lorsque son montant est inférieur ou égal à 1 200 €. Si le montant de la taxe est supérieur à 1 200 € et inférieur à 2 040 €, il est appliqué une décote égale aux trois quarts de la différence entre 2 040 € et le montant de la taxe exigible.
Important : les associations bénéficient d’un abattement de la taxe sur les salaires fixé à 22 535 €.
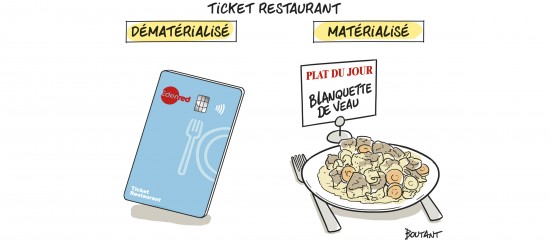
Un projet de loi prévoit de supprimer les titres-restaurants papier au profit des titres-restaurants dématérialisés.
Si mon bailleur obtient un dégrèvement de taxe foncière sur les propriétés non bâties (TFPNB) accordé par les pouvoirs publics en raison de la perte de récoltes subie du fait de la sécheresse, devra-t-il m’en faire bénéficier ?
Intégrer des pixels de suivi dans des courriels, notamment dans des newsletters, n’est dorénavant possible qu’avec l’autorisation du destinataire. Un nouveau cadre qui implique une démarche plus transparente.