


Horizon
Créateur
Comme près d’un Français sur quatre, vous rêvez de créer votre boîte... Ca tombe bien, la création d'entreprise, c’est un de nos sujets favoris !
Seuls les contribuables détenant un patrimoine immobilier dont la valeur nette taxable est supérieure à 1 300 000 € sont redevables de l’IFI.
| Valeur nette taxable du patrimoine immobilier | Tarif |
|---|---|
| Moins de 800 000 € | 0 % |
| De 800 000 à 1 300 000 € | 0,5 % |
| De 1 300 000 à 2 570 000 € | 0,7 % |
| De 2 570 000 à 5 000 000 € | 1 % |
| De 5 000 000 à 10 000 000 € | 1,25 % |
| Plus de 10 000 000 € | 1,5 % |
| * Seuls les contribuables détenant un patrimoine immobilier dont la valeur nette taxable est supérieure à 1 300 000 € sont redevables de l’IFI. | |
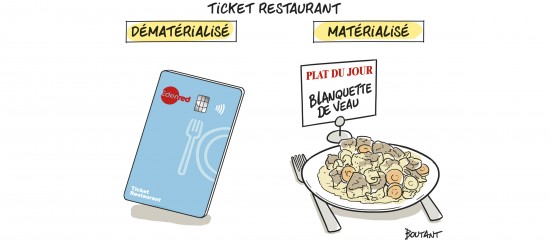
Un projet de loi prévoit de supprimer les titres-restaurants papier au profit des titres-restaurants dématérialisés.
Si mon bailleur obtient un dégrèvement de taxe foncière sur les propriétés non bâties (TFPNB) accordé par les pouvoirs publics en raison de la perte de récoltes subie du fait de la sécheresse, devra-t-il m’en faire bénéficier ?
Intégrer des pixels de suivi dans des courriels, notamment dans des newsletters, n’est dorénavant possible qu’avec l’autorisation du destinataire. Un nouveau cadre qui implique une démarche plus transparente.