


Horizon
Créateur
Comme près d’un Français sur quatre, vous rêvez de créer votre boîte... Ca tombe bien, la création d'entreprise, c’est un de nos sujets favoris !
Notre association peut-elle offrir des cadeaux à ses donateurs sans que leur réduction d’impôt soit remise en cause ?
Pour bénéficier de la réduction d’impôt au titre des dons qu’ils effectuent au profit de votre association, vos donateurs ne doivent pas recevoir de contrepartie. Toutefois, l’administration fiscale admet qu’une association puisse remettre à ses donateurs des biens de faible valeur (étiquettes personnalisées, timbres décoratifs, cartes de vœux...) sans que ces derniers perdent leur avantage fiscal.
Les biens sont jugés de « faible valeur » lorsqu’il existe une disproportion marquée entre leur coût et le don effectué (rapport de 1 à 4). Sachant que la valeur des biens que vous donnez par année civile à chaque donateur ne peut pas, en tout état de cause, dépasser 73 €.
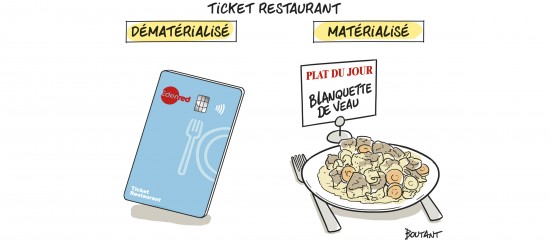
Un projet de loi prévoit de supprimer les titres-restaurants papier au profit des titres-restaurants dématérialisés.
Si mon bailleur obtient un dégrèvement de taxe foncière sur les propriétés non bâties (TFPNB) accordé par les pouvoirs publics en raison de la perte de récoltes subie du fait de la sécheresse, devra-t-il m’en faire bénéficier ?
Intégrer des pixels de suivi dans des courriels, notamment dans des newsletters, n’est dorénavant possible qu’avec l’autorisation du destinataire. Un nouveau cadre qui implique une démarche plus transparente.