


Horizon
Créateur
Comme près d’un Français sur quatre, vous rêvez de créer votre boîte... Ca tombe bien, la création d'entreprise, c’est un de nos sujets favoris !

La subvention reçue par une association qui constitue, en réalité, la contrepartie d’une prestation de services réalisée au profit de l’organisme qui la verse est soumise à la TVA.
La subvention reçue par une association qui constitue, en réalité, la contrepartie d’une prestation de services rendue à l’organisme qui la verse doit être soumise à la TVA. Il s’agit, en effet, du prix payé pour le service rendu.
Ainsi, dans une affaire récente, les subventions versées à une association par l’agence de l’environnement et de la maîtrise de l’énergie (ADEME) avaient, à la suite d’une vérification de comptabilité, été considérées comme la contrepartie de prestations de services et donc soumises à la TVA. Une décision contestée en justice par l’association.
Saisie du litige, la Cour administrative d’appel de Paris a relevé que l’association avait conclu avec l’ADEME une convention de financement pour des missions d’accompagnement du programme « PACTE Eau chaude sanitaire » et que, dans ce cadre, l’association devait remplir « cinq volets » qui comportait tous une prestation « livrable » à l’ADEME (rapport d’étude, référentiel, bulletin semestriel, rapport de synthèse…). Elle a également noté que l’annexe financière précisait le coût total de l’opération pour l’association, ainsi que le détail des dépenses éligibles à l’aide financière objet de la convention, évalué en fonction du nombre de jours prévus pour chaque tâche et du coût journalier des personnels mobilisés, en plus de prévoir que l’aide serait versée par tranche, au fur et à mesure de la présentation par l’association d’un état récapitulatif attestant de l’exécution des dépenses éligibles.
Au vu de ces éléments, la Cour administrative d’appel de Paris a considéré que la subvention versée par l’ADEME à l’association concernait en réalité la contrepartie de prestations de services individualisées ayant un lien direct avec les avantages retirés par l’ADEME. En outre, elle a relevé que ce versement était subordonné à la réalisation des prestations que l’association s’était engagées à fournir.
Elle en a conclu que les sommes perçues par l’association devaient être soumises à la TVA.
Cour administrative d’appel de Paris, 8 octobre 2025, n° 24PA03175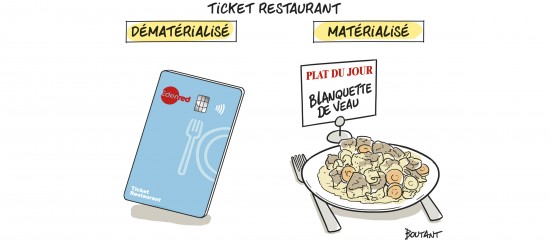
Un projet de loi prévoit de supprimer les titres-restaurants papier au profit des titres-restaurants dématérialisés.
Si mon bailleur obtient un dégrèvement de taxe foncière sur les propriétés non bâties (TFPNB) accordé par les pouvoirs publics en raison de la perte de récoltes subie du fait de la sécheresse, devra-t-il m’en faire bénéficier ?
Intégrer des pixels de suivi dans des courriels, notamment dans des newsletters, n’est dorénavant possible qu’avec l’autorisation du destinataire. Un nouveau cadre qui implique une démarche plus transparente.