


Horizon
Créateur
Comme près d’un Français sur quatre, vous rêvez de créer votre boîte... Ca tombe bien, la création d'entreprise, c’est un de nos sujets favoris !
Selon les juges de la Cour administrative d’appel de Toulouse, la demande de remboursement immédiat d’une créance de crédit d’impôt recherche (CIR) dont bénéficie une PME constitue une simple faculté.
Les entreprises qui réalisent des opérations de recherche peuvent bénéficier, par année civile, d’un crédit d’impôt égal, en principe, à 30 % de la fraction des dépenses éligibles n’excédant pas 100 M€ (5 % au-delà). Les opérations d’innovation effectuées par les PME peuvent ouvrir droit, quant à elles, à un crédit d’impôt égal, en principe, à 20 % des dépenses éligibles, retenues dans la limite globale de 400 000 € par an.
En pratique, le crédit d’impôt recherche (CIR), de même que le crédit d’impôt innovation (CII), est imputé, sans limitation, sur l’impôt sur les bénéfices dû par l’entreprise au titre de l’année de réalisation des dépenses considérées. L’excédent de crédit d’impôt qui n’a pas pu être imputé constitue une créance sur l’État au profit de l’entreprise. Créance qui peut être utilisée pour le paiement de l’impôt dû au titre des 3 années suivantes. La fraction non utilisée à l’issue de cette période étant remboursée, sur demande. Toutefois, certaines entreprises peuvent bénéficier d’un remboursement immédiat de leur créance de CIR, notamment les PME (effectif < 250 salariés et chiffre d’affaires < 50 M€ ou total du bilan < 43 M€).
À noter : peuvent également demander cette restitution immédiate les entreprises nouvelles, les jeunes entreprises innovantes et les entreprises ayant fait l’objet d’une procédure de conciliation ou de sauvegarde, d’un redressement ou d’une liquidation judiciaire.
À ce titre, la question s’est posée de savoir si ce droit au remboursement immédiat revêt un caractère obligatoire ?
Non, ont répondu les juges de la Cour administrative d’appel de Toulouse. Selon eux, une PME a le choix et peut donc soit solliciter le remboursement immédiat de sa créance de CIR, soit faire une demande de remboursement à l’expiration de la période d’imputation de 4 ans, comme les autres entreprises.
Prudence : cette solution étant inédite, une confirmation par le Conseil d’État est vivement attendue afin d’en sécuriser l’application.
Cour administrative d’appel de Toulouse, 5 juin 2025, n° 23TL02231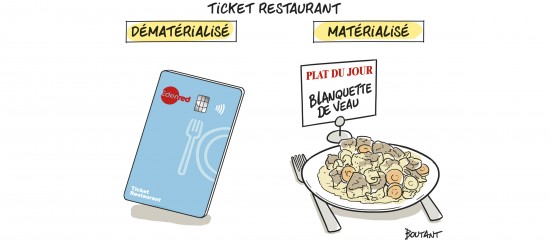
Un projet de loi prévoit de supprimer les titres-restaurants papier au profit des titres-restaurants dématérialisés.
Si mon bailleur obtient un dégrèvement de taxe foncière sur les propriétés non bâties (TFPNB) accordé par les pouvoirs publics en raison de la perte de récoltes subie du fait de la sécheresse, devra-t-il m’en faire bénéficier ?
Intégrer des pixels de suivi dans des courriels, notamment dans des newsletters, n’est dorénavant possible qu’avec l’autorisation du destinataire. Un nouveau cadre qui implique une démarche plus transparente.