


Horizon
Créateur
Comme près d’un Français sur quatre, vous rêvez de créer votre boîte... Ca tombe bien, la création d'entreprise, c’est un de nos sujets favoris !
Lorsqu’un bien a été vendu avec réserve de propriété jusqu’au paiement intégral du prix, le vendeur peut revendiquer le bien en cas de défaut de paiement du prix par l’acheteur même si la créance du prix de vente est prescrite.
En principe, la propriété d’un bien vendu est transférée à l’acheteur dès la conclusion du contrat, que le prix soit payé ou non. Toutefois, le vendeur peut prévoir dans le contrat une clause de réserve de propriété en vertu de laquelle l’acheteur ne deviendra propriétaire du bien vendu qu’après le paiement intégral du prix. Ce qui constitue une garantie intéressante pour lui en cas d’impayé, en particulier lorsque l’acheteur fait l’objet d’une procédure collective (procédure de sauvegarde, de redressement ou de liquidation judiciaire). En effet, dans ce cas, le vendeur est en droit de récupérer son bien en exerçant une action dite en revendication.
En pratique : l’action en revendication du bien doit être exercée auprès de l’administrateur judiciaire (ou du liquidateur judiciaire en cas de liquidation) dans les 3 mois à compter de la publication du jugement ouvrant la procédure collective de l’acheteur.
À ce titre, les juges ont affirmé, dans une affaire récente, que l’action en revendication d’un bien vendu avec réserve de propriété en cas de défaut de paiement du prix par l’acheteur n’est pas soumise au délai de prescription de la créance. Autrement dit, le vendeur peut demander la revendication du bien (à condition de le faire dans les délais impartis) même si la créance du prix de vente est prescrite.
En effet, pour les juges, ce n’est pas parce que la créance est prescrite que l’acheteur est devenu pour autant propriétaire du bien. Tant que le prix de vente n’est pas intégralement payé, le vendeur bénéficiaire d’une clause de propriété reste propriétaire du bien et peut donc le revendiquer en cas d’impayé.
Cassation commerciale, 19 novembre 2025, n° 23-12250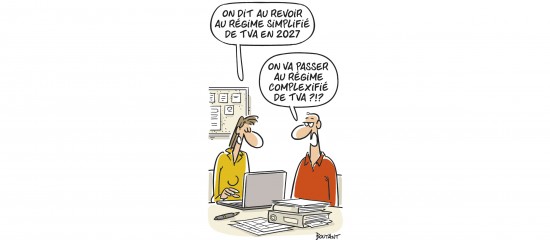
Le régime simplifié de TVA sera supprimé à compter du 1er janvier 2027. Les entreprises qui étaient jusqu’alors soumises à ce régime simplifié basculeront vers le régime réel normal.
Nous souhaitons exclure de notre association sportive un adhérent qui, malgré un rappel à l’ordre, continue d’avoir un comportement dangereux vis-à-vis des autres membres. Quel est l’organe compétent pour prendre cette décision ?
Les petites entreprises relevant de l’impôt sur le revenu peuvent, sous conditions, bénéficier d’une exonération, totale ou partielle, des plus-values de cession d’éléments d’actifs réalisées en cours ou en fin d’exploitation (article 151 septies du CGI).