


Horizon
Créateur
Comme près d’un Français sur quatre, vous rêvez de créer votre boîte... Ca tombe bien, la création d'entreprise, c’est un de nos sujets favoris !
Notre association a reçu de nombreux dons de sommes d’argent dans les derniers jours de l’année 2025. Devons-nous les comptabiliser sur l’année 2025 ou sur l’année 2026 ?
La date de comptabilisation des dons, et donc celle à inscrire sur le reçu fiscal que vous délivrerez, le cas échéant, à vos donateurs, dépend du mode de paiement du don.
Ainsi, pour les dons consentis par chèque, la date à retenir est celle à laquelle le chèque a été remis à l’association ou a été reçu par la poste (et non pas la date à laquelle vous déposez le chèque sur le compte de l’association). Pour les dons effectués par virement, prélèvement ou par carte bancaire, la date à retenir est, selon le BOFiP, celle de l’inscription de la somme au crédit du compte de votre association.
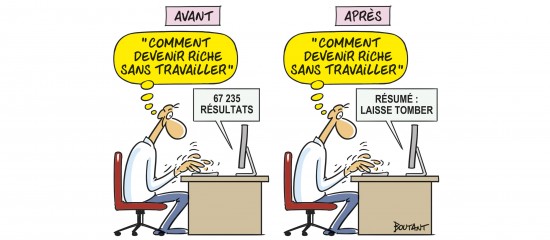
Désormais, lorsqu’une recherche est lancée sur Google, AI Overviews analyse les contenus des pages retenues dans les résultats et en fait un résumé sourcé.
Si mon bailleur obtient un dégrèvement de taxe foncière sur les propriétés non bâties (TFPNB) accordé par les pouvoirs publics en raison de la perte de récoltes subie du fait de la sécheresse, devra-t-il m’en faire bénéficier ?
L’embauche d’un salarié au sein de l’entreprise vous oblige à accomplir un certain nombre de formalités. Tour d’horizon.