


Horizon
Créateur
Comme près d’un Français sur quatre, vous rêvez de créer votre boîte... Ca tombe bien, la création d'entreprise, c’est un de nos sujets favoris !
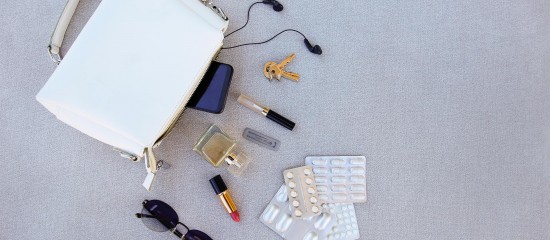
Le « test du sac à main », qui consiste à demander à un candidat à l’embauche de vider le contenu de son sac pour évaluer son sens de l’organisation, est, selon le ministère du Travail, illicite, voire discriminatoire.
Lors des entretiens de recrutement, les employeurs sont amenés à questionner les candidats afin de s’assurer de leurs aptitudes à occuper l’emploi qui leur est proposé. Des questions qui doivent obligatoirement présenter un lien direct et nécessaire avec le poste à occuper. Dans ce cadre, le ministère du Travail a récemment été interrogé sur le caractère licite du « test du sac à main », parfois pratiqué lors des entretiens de recrutement. Une pratique qui consiste à demander au candidat (la plupart du temps, à la candidate) de vider le contenu de son sac à main afin d’apprécier son sens de l’organisation.
Pour le ministère du Travail, le test du sac à main est illicite puisque le lien entre le contenu d’un sac à main et le sens de l’organisation n’est ni direct, ni nécessaire. L’employeur disposant d’autres moyens pour évaluer les compétences organisationnelles d’un candidat, comme une mise en situation.
Mais ce n’est pas tout, le ministère du Travail considère également que ce test, en ce qu’il consiste à exposer les effets personnels d’un candidat et donc à divulguer certaines informations confidentielles au recruteur, est une atteinte au droit au respect de la vie privée qui n’est ni justifiée, ni proportionnée au but recherché. Plus encore, lorsqu’il est pratiqué uniquement auprès des femmes (ce que l’on peut raisonnablement supposer), ce test constitue une pratique discriminatoire (liée au sexe) à l’embauche.
Précision : en cas de discrimination, l’employeur s’expose à des sanctions pénales (amende, notamment) et civiles (dommages-intérêts).
Réponse ministérielle n° 7220, JO Sénat du 19 février 2026, p. 946
Le régime simplifié de TVA sera supprimé à compter du 1er janvier 2027. Les entreprises qui étaient jusqu’alors soumises à ce régime simplifié basculeront vers le régime réel normal.
Nous souhaitons exclure de notre association sportive un adhérent qui, malgré un rappel à l’ordre, continue d’avoir un comportement dangereux vis-à-vis des autres membres. Quel est l’organe compétent pour prendre cette décision ?
Les petites entreprises relevant de l’impôt sur le revenu peuvent, sous conditions, bénéficier d’une exonération, totale ou partielle, des plus-values de cession d’éléments d’actifs réalisées en cours ou en fin d’exploitation (article 151 septies du CGI).