


Horizon
Créateur
Comme près d’un Français sur quatre, vous rêvez de créer votre boîte... Ca tombe bien, la création d'entreprise, c’est un de nos sujets favoris !
En raison de la période des congés d’été, mon entreprise sera fermée pendant le mois d’août. Puisqu’elle relève du régime réel normal (déclaration et paiement de la TVA chaque mois), je ne pourrai donc pas déclarer et payer, dans le délai imparti, la TVA relative au mois de juillet. Comment puis-je procéder ?
L’administration fiscale autorise votre entreprise à ne verser qu’un acompte au titre du mois durant lequel elle sera fermée. Cet acompte devra toutefois être au moins égal à 80 % de la somme acquittée le mois précédent ou de la TVA réellement exigible. Et vous serez tenu de régulariser la situation de votre entreprise lors de la déclaration CA3 souscrite au titre du mois suivant. En pratique, vous pourrez donc télétransmettre la déclaration du mois de juillet en juillet (au lieu d’août), sans remplir les rubriques habituelles, accompagnée du versement de l’acompte. Puis, vous régulariserez la situation avec la déclaration déposée en septembre, qui portera donc sur les opérations de juillet et d’août.
À noter qu’un dispositif similaire existe pour la taxe sur les salaires.
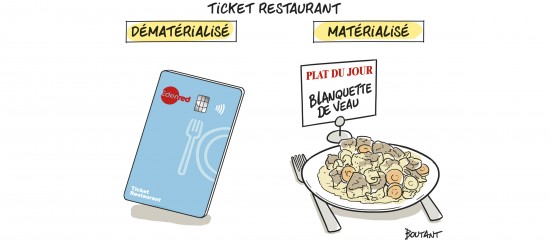
Un projet de loi prévoit de supprimer les titres-restaurants papier au profit des titres-restaurants dématérialisés.
Si mon bailleur obtient un dégrèvement de taxe foncière sur les propriétés non bâties (TFPNB) accordé par les pouvoirs publics en raison de la perte de récoltes subie du fait de la sécheresse, devra-t-il m’en faire bénéficier ?
Intégrer des pixels de suivi dans des courriels, notamment dans des newsletters, n’est dorénavant possible qu’avec l’autorisation du destinataire. Un nouveau cadre qui implique une démarche plus transparente.