


Horizon
Créateur
Comme près d’un Français sur quatre, vous rêvez de créer votre boîte... Ca tombe bien, la création d'entreprise, c’est un de nos sujets favoris !

Pour 2026, le seuil de la franchise des impôts commerciaux applicable aux organismes sans but lucratif s’élève à 81 051 €.
Les associations et autres organismes sans but lucratif dont la gestion est désintéressée échappent aux impôts commerciaux (impôt sur les sociétés, TVA et contribution économique territoriale) lorsque leurs activités non lucratives restent significativement prépondérantes et que leurs activités lucratives accessoires n’excèdent pas une certaine limite.
En 2026, le seuil de la franchise des impôts commerciaux est fixé à 81 051 € (contre 80 011 € en 2025).
En pratique, ce seuil de 81 051 € s’applique :
- aux recettes lucratives accessoires encaissées au titre des exercices clos à compter du 31 décembre 2025 pour l’impôt sur les sociétés ;
- aux impositions établies au titre de 2026 pour la contribution économique territoriale (CET) ;
- aux recettes lucratives accessoires encaissées à compter du 1er janvier 2026 pour la TVA.
Et attention, en matière de TVA, le bénéfice de la franchise pour une année N suppose que le seuil soit respecté pour les recettes perçues en N, mais également pour les recettes encaissées en N-1. En conséquence, ce nouveau seuil est également applicable au titre de l’année 2025 pour déterminer si les organismes sont susceptibles d’être exonérés de TVA pour 2026.
Exemple : les organismes qui, en 2025, n’ont pas encaissé plus de 81 051 € de recettes lucratives accessoires, seront exonérés de TVA au titre de leurs recettes lucratives accessoires perçues en 2026, dès lors que le montant de ces recettes n’excède pas lui-même 81 051 €.
Décret n° 2026-562 du 29 juin 2026, JO du 30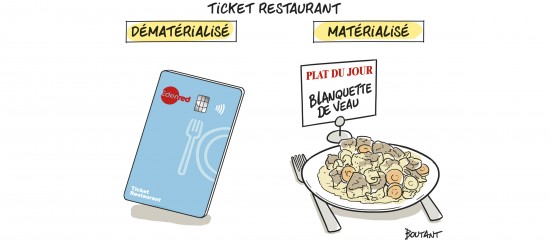
Un projet de loi prévoit de supprimer les titres-restaurants papier au profit des titres-restaurants dématérialisés.
Si mon bailleur obtient un dégrèvement de taxe foncière sur les propriétés non bâties (TFPNB) accordé par les pouvoirs publics en raison de la perte de récoltes subie du fait de la sécheresse, devra-t-il m’en faire bénéficier ?
Intégrer des pixels de suivi dans des courriels, notamment dans des newsletters, n’est dorénavant possible qu’avec l’autorisation du destinataire. Un nouveau cadre qui implique une démarche plus transparente.