


Horizon
Créateur
Comme près d’un Français sur quatre, vous rêvez de créer votre boîte... Ca tombe bien, la création d'entreprise, c’est un de nos sujets favoris !
Lorsqu’un entrepreneur individuel est mis en liquidation judiciaire et que cette procédure de liquidation affecte tant son patrimoine professionnel que son patrimoine personnel, le liquidateur peut être autorisé à vendre la résidence principale de l’intéressé, mais au seul profit de ses créanciers personnels.
Depuis une loi du 14 février 2022, les entrepreneurs individuels disposent de deux patrimoines distincts :
- un patrimoine professionnel, composé des biens « utiles » à leur activité, qui constitue le gage de leurs créanciers professionnels ;
- et un patrimoine personnel, composé des autres biens, notamment la résidence principale (ou la partie de celle-ci qui n’est pas utilisée pour l’exercice de l’activité professionnelle), qui constitue le gage de leurs créanciers personnels.
Avantage de cette séparation : seul le patrimoine professionnel d’un entrepreneur individuel peut être saisi par ses créanciers professionnels, son patrimoine personnel (donc sa résidence principale ou la partie de celle-ci qui n’est pas utilisée pour l’exercice de son activité professionnelle) étant, quant à lui, à l’abri des poursuites de ces derniers.
À ce titre, interrogée sur l’articulation de ces dispositions, la Cour de cassation vient de préciser (dans un avis) que lorsqu’une procédure collective est ouverte tant sur le patrimoine professionnel que sur le patrimoine personnel d’un entrepreneur individuel, le liquidateur judiciaire peut être autorisé par le juge à vendre la résidence principale de ce dernier mais au seul profit de ses créanciers personnels.
Précision : lorsque les dettes d’un entrepreneur individuel concernent tant son patrimoine personnel que son patrimoine professionnel, le tribunal peut ouvrir une procédure collective (redressement, liquidation judiciaire) pour le traitement de ses dettes concernant son patrimoine professionnel et saisir la commission de surendettement pour ses dettes concernant son patrimoine personnel. Sachant toutefois que la procédure collective peut concerner les deux patrimoines lorsque, par exemple, ils ne sont pas bien distincts ou lorsqu’un créancier professionnel dispose d’un gage sur le patrimoine personnel. C’est dans cette dernière hypothèse (procédure collective concernant les deux patrimoines) que la Cour de cassation a été appelée à donner un avis sur la vente par le liquidateur de la résidence principale d’un entrepreneur individuel.
Cassation commerciale, 10 décembre 2025, n° 25-70020 (avis)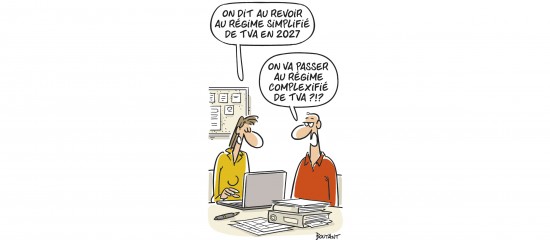
Le régime simplifié de TVA sera supprimé à compter du 1er janvier 2027. Les entreprises qui étaient jusqu’alors soumises à ce régime simplifié basculeront vers le régime réel normal.
Nous souhaitons exclure de notre association sportive un adhérent qui, malgré un rappel à l’ordre, continue d’avoir un comportement dangereux vis-à-vis des autres membres. Quel est l’organe compétent pour prendre cette décision ?
Les petites entreprises relevant de l’impôt sur le revenu peuvent, sous conditions, bénéficier d’une exonération, totale ou partielle, des plus-values de cession d’éléments d’actifs réalisées en cours ou en fin d’exploitation (article 151 septies du CGI).