


Horizon
Créateur
Comme près d’un Français sur quatre, vous rêvez de créer votre boîte... Ca tombe bien, la création d'entreprise, c’est un de nos sujets favoris !
L’assiette de la taxe sur les salaires doit tenir compte des subventions non imposables à la TVA perçues par l’association.
La taxe sur les salaires est, en principe, due par les associations employeuses dont le chiffre d’affaires de l’année du paiement des rémunérations (N) n’est pas soumis à la TVA ou par celles dont le chiffre d’affaires de l’année précédente (N-1) a été soumis à la TVA à hauteur de moins de 90 %.
Cette taxe est calculée sur une partie des rémunérations versées aux salariés de l’association. Sachant que cette assiette est obtenue en appliquant au montant total des rémunérations le rapport existant entre le chiffre d’affaires de l’association qui n’a pas été passible de la TVA et son chiffre d’affaires total. Le numérateur correspond donc aux recettes relevant d’opérations exonérées ou situées hors du champ d’application de la TVA et le dénominateur à la totalité des recettes, y compris celles qui correspondent à des opérations qui n’entrent pas dans le champ d’application de la TVA. Mais comment doivent être traitées les subventions dans cette opération ?
Dans une affaire récente, à la suite d’une vérification de comptabilité, une association ayant pour objet la promotion du développement de la vie musicale et culturelle avait été assujettie à des rappels et des compléments de taxe sur les salaires par l’administration fiscale. Une décision qu’elle avait contestée en justice.
Saisie du litige, la Cour administrative d’appel de Lyon a constaté que l’association avait perçu, au cours de plusieurs exercices, des subventions de l’État et de collectivités locales qui n’étaient pas imposables à la TVA. Elle a ensuite considéré que, pour le calcul du rapport servant d’assiette à la taxe sur les salaires, ces subventions devaient figurer à la fois au numérateur et au dénominateur. Et elle en a conclu que la décision de l’administration fiscale était justifiée.
En pratique : cette solution a pour effet d’augmenter l’assiette de la taxe sur les salaires et donc son montant.
Cour administrative d’appel de Lyon, 5 février 2026, n° 24LY02166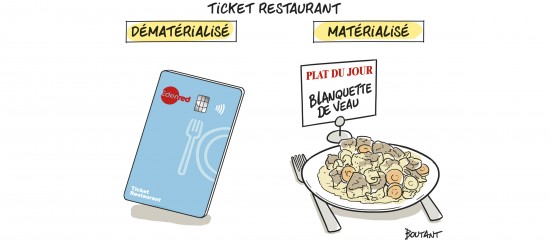
Un projet de loi prévoit de supprimer les titres-restaurants papier au profit des titres-restaurants dématérialisés.
Si mon bailleur obtient un dégrèvement de taxe foncière sur les propriétés non bâties (TFPNB) accordé par les pouvoirs publics en raison de la perte de récoltes subie du fait de la sécheresse, devra-t-il m’en faire bénéficier ?
Intégrer des pixels de suivi dans des courriels, notamment dans des newsletters, n’est dorénavant possible qu’avec l’autorisation du destinataire. Un nouveau cadre qui implique une démarche plus transparente.