


Horizon
Créateur
Comme près d’un Français sur quatre, vous rêvez de créer votre boîte... Ca tombe bien, la création d'entreprise, c’est un de nos sujets favoris !
La taxe sur les salaires est due par les employeurs qui ne sont pas soumis à la TVA sur la totalité de leur chiffre d’affaires. Elle est calculée sur les rémunérations versées au cours de l’année par application d’un barème progressif.
| Taux (1) | Tranches de salaire brut pour un salarié | |
|---|---|---|
| Salaire mensuel | Salaire annuel | |
| 4,25 % | ≤ 769 € | ≤ 9 229 € |
| 8,50 % | > 769 et ≤ 1 535 € | > 9 229 et ≤ 18 423 € |
| 13,60 % | > 1 535 € | > 18 423 € |
| (1) Taux de 2,95 % en Guadeloupe, Martinique et à La Réunion et de 2,55 % en Guyane et à Mayotte (toutes tranches confondues) | ||
Aucune taxe n’est due lorsque son montant est inférieur ou égal à 1 200 €. Si le montant de la taxe est supérieur à 1 200 € et inférieur à 2 040 €, il est appliqué une décote égale aux trois quarts de la différence entre 2 040 € et le montant de la taxe exigible.
Important : les associations bénéficient d’un abattement de la taxe sur les salaires fixé à 24 256 €.
| Taux (1) | Tranches de salaire brut pour un salarié | |
|---|---|---|
| Salaire mensuel | Salaire annuel | |
| 4,25 % | ≤ 762 € | ≤ 9 147 € |
| 8,50 % | > 762 et ≤ 1 522 € | > 9 147 et ≤ 18 259 € |
| 13,60 % | > 1 522 € | > 18 259 € |
| (1) Taux de 2,95 % en Guadeloupe, Martinique et à La Réunion et de 2,55 % en Guyane et à Mayotte (toutes tranches confondues) | ||
Aucune taxe n’est due lorsque son montant est inférieur ou égal à 1 200 €. Si le montant de la taxe est supérieur à 1 200 € et inférieur à 2 040 €, il est appliqué une décote égale aux trois quarts de la différence entre 2 040 € et le montant de la taxe exigible.
Important : les associations bénéficient d’un abattement de la taxe sur les salaires fixé à 24 041 €.
| Taux (1) | Tranches de salaire brut pour un salarié | |
|---|---|---|
| Salaire mensuel | Salaire annuel | |
| 4,25 % | ≤ 749 € | ≤ 8 985 € |
| 8,50 % | > 749 et ≤ 1 495 € | > 8 985 et ≤ 17 936 € |
| 13,60 % | > 1 495 € | > 17 936 € |
| (1) Taux de 2,95 % en Guadeloupe, Martinique et à La Réunion et de 2,55 % en Guyane et à Mayotte (toutes tranches confondues) | ||
Aucune taxe n’est due lorsque son montant est inférieur ou égal à 1 200 €. Si le montant de la taxe est supérieur à 1 200 € et inférieur à 2 040 €, il est appliqué une décote égale aux trois quarts de la différence entre 2 040 € et le montant de la taxe exigible.
Important : les associations bénéficient d’un abattement de la taxe sur les salaires fixé à 23 616 €.
| Taux (1) | Tranches de salaire brut pour un salarié | |
|---|---|---|
| Salaire mensuel | Salaire annuel | |
| 4,25 % | ≤ 714 € | ≤ 8 572 € |
| 8,50 % | > 714 et ≤ 1 426 € | > 8 572 et ≤ 17 113 € |
| 13,60 % | > 1 426 € | > 17 113 € |
| (1) Taux de 2,95 % en Guadeloupe, Martinique et à La Réunion et de 2,55 % en Guyane et à Mayotte (toutes tranches confondues) | ||
Aucune taxe n’est due lorsque son montant est inférieur ou égal à 1 200 €. Si le montant de la taxe est supérieur à 1 200 € et inférieur à 2 040 €, il est appliqué une décote égale aux trois quarts de la différence entre 2 040 € et le montant de la taxe exigible.
Important : les associations bénéficient d’un abattement de la taxe sur les salaires fixé à 22 535 €.
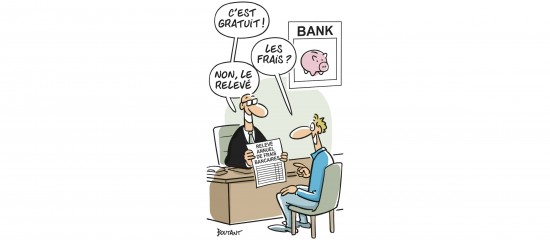
À compter du 26 mai 2027, les banques devront remettre chaque année, gratuitement, à leurs clients petites entreprises un relevé des frais qu’elles leur auront appliqués au cours de l’année écoulée.
Pouvez-vous me dire quelles sanctions encourt un exploitant agricole qui ne respecterait pas une mesure d’interdiction de prélèvement d’eau pour cause de sécheresse ?
Une vente conclue avec une clause de réserve de propriété permet au vendeur de rester propriétaire du bien jusqu’au paiement intégral du prix par l’acheteur.