


Horizon
Créateur
Comme près d’un Français sur quatre, vous rêvez de créer votre boîte... Ca tombe bien, la création d'entreprise, c’est un de nos sujets favoris !
Le propriétaire du local commercial dans lequel j’exerce mon activité m’a envoyé un congé dans lequel il m’informe de sa volonté de ne pas renouveler le bail et de me verser une indemnité d’éviction. Comment dois-je procéder concrètement pour obtenir cette indemnité ?
Vous ne devez surtout pas rester passif. En effet, vous devez impérativement demander le paiement de l’indemnité d’éviction à laquelle vous avez droit en raison du refus de renouvellement du bail dans un délai de 2 ans à compter de la date pour laquelle le congé a été donné. Et ce, même si, comme dans votre cas, ce congé comporte une offre d’indemnité d’éviction, et même si les discussions relatives à la fixation de son montant sont en cours entre vous et votre bailleur ou si une expertise a été demandée par ce dernier pour évaluer ce montant. Si vous ne demandez pas « solennellement » le paiement de l’indemnité d’éviction dans ce délai de 2 ans parce que, par exemple, vous attendez la fin des négociations ou la remise du rapport de l’expert, vous perdrez purement et simplement votre droit à percevoir cette indemnité.
En pratique, pour réclamer l’indemnité d’éviction, vous devez saisir le tribunal à cette fin avant l’expiration de ce délai de 2 ans ou, à tout le moins, formaliser clairement votre demande en envoyant à votre bailleur un courrier par lettre recommandée avec avis de réception ou par acte de commissaire de justice
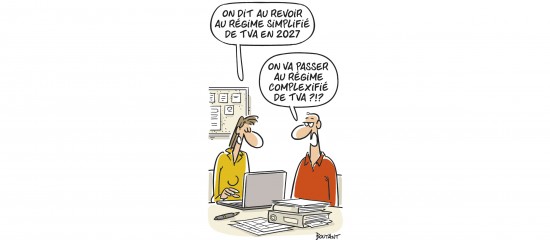
Le régime simplifié de TVA sera supprimé à compter du 1er janvier 2027. Les entreprises qui étaient jusqu’alors soumises à ce régime simplifié basculeront vers le régime réel normal.
Nous souhaitons exclure de notre association sportive un adhérent qui, malgré un rappel à l’ordre, continue d’avoir un comportement dangereux vis-à-vis des autres membres. Quel est l’organe compétent pour prendre cette décision ?
Les petites entreprises relevant de l’impôt sur le revenu peuvent, sous conditions, bénéficier d’une exonération, totale ou partielle, des plus-values de cession d’éléments d’actifs réalisées en cours ou en fin d’exploitation (article 151 septies du CGI).