


Horizon
Créateur
Comme près d’un Français sur quatre, vous rêvez de créer votre boîte... Ca tombe bien, la création d'entreprise, c’est un de nos sujets favoris !
À la suite de très nombreux dons, notre association d’intérêt général a, depuis le début de l’année, récolté plus de 170 000 €. Or un de nos adhérents nous a indiqué que cette situation nous imposait des obligations comptables. Pouvez-vous nous éclairer sur ce point ?
Votre adhérent a raison ! Toute association qui reçoit annuellement plus de 153 000 € de dons ouvrant droit, pour les donateurs, à une réduction d’impôt doit établir des comptes annuels (bilan, compte de résultat et annexe) et désigner un commissaire aux comptes (CAC). Elle doit également publier ses comptes ainsi que le rapport du CAC portant sur ceux-ci.
En pratique, le dépôt des comptes doit être effectué par voie électronique sur le site www.journal-officiel.gouv.fr.
Attention : le dirigeant d’une association qui s’abstiendrait d’établir ou de publier les comptes annuels risquerait une amende de 9 000 €.
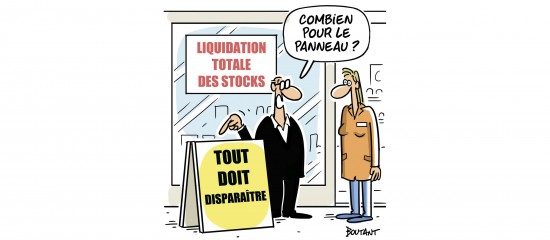
L’obligation de déclarer au préalable les ventes en liquidation a été supprimée par la loi de simplification de la vie économique.
J’ai reçu pour mon entreprise une proposition de rectification de l’administration fiscale indiquant que je ne dispose que de 30 jours pour répondre. Comment ce délai se décompte-t-il ?
Forme de société très répandue, la société civile immobilière (SCI) a pour objet l’acquisition, la gestion et la location d’un ou de plusieurs biens immobiliers. Elle constitue un outil incontournable pour gérer un patrimoine immobilier, notamment pour le chef d’entreprise propriétaire de son immobilier d’exploitation.