


Horizon
Créateur
Comme près d’un Français sur quatre, vous rêvez de créer votre boîte... Ca tombe bien, la création d'entreprise, c’est un de nos sujets favoris !
Nous avons été contactés par trois jeunes de 17 ans intéressés pour adhérer à notre association qui œuvre pour la protection de la biodiversité. Pouvons-nous accepter les adhésions de ces mineurs ?
Oui, dès lors que vos statuts le permettent. Par ailleurs, sachez que les mineurs peuvent, sans l’autorisation de leurs parents, adhérer à une association et verser une cotisation d’un montant modeste (montant ne dépassant pas ce que l’on appelle « argent de poche »). Ils peuvent aussi participer librement à ses activités et intervenir comme bénévoles.
Les adhérents mineurs doivent, comme les majeurs, être convoqués aux assemblées générales. Et ils ont le droit de voter seuls aux assemblées générales dès lors qu’ils ont le discernement nécessaire pour le faire.
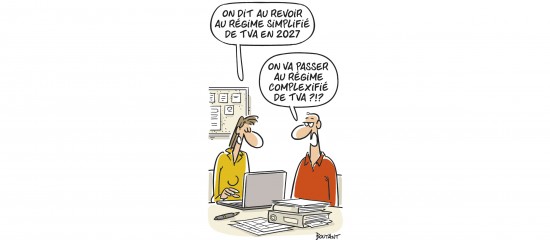
Le régime simplifié de TVA sera supprimé à compter du 1er janvier 2027. Les entreprises qui étaient jusqu’alors soumises à ce régime simplifié basculeront vers le régime réel normal.
Nous souhaitons exclure de notre association sportive un adhérent qui, malgré un rappel à l’ordre, continue d’avoir un comportement dangereux vis-à-vis des autres membres. Quel est l’organe compétent pour prendre cette décision ?
Les petites entreprises relevant de l’impôt sur le revenu peuvent, sous conditions, bénéficier d’une exonération, totale ou partielle, des plus-values de cession d’éléments d’actifs réalisées en cours ou en fin d’exploitation (article 151 septies du CGI).