


Horizon
Créateur
Comme près d’un Français sur quatre, vous rêvez de créer votre boîte... Ca tombe bien, la création d'entreprise, c’est un de nos sujets favoris !
Dans le cadre d’un rescrit, l’administration fiscale a accordé à notre association la qualification d’intérêt général. Ceci suffit-il pour obtenir une reconnaissance d’utilité publique ?
Non car l’intérêt général est seulement une des conditions à remplir pour obtenir cette reconnaissance.
Ainsi, votre association doit également respecter le contrat d’engagement républicain, compter au moins 200 membres, avoir une activité effective et une réelle vie associative (participation incontestable de la majorité des adhérents aux activités de votre association), avoir une influence et un rayonnement qui dépasse le cadre local, avoir un fonctionnement démocratique et organisé en ce sens par ses statuts et avoir une solidité financière sérieuse.
Précision : concernant la solidité financière, il est recommandé un montant minimum de ressources annuelles de 46 000 €, un montant de subventions publiques inférieur à la moitié du budget et des résultats positifs au cours des 3 derniers exercices.
En outre, votre association doit fonctionner depuis au moins 3 ans, sauf si ces ressources prévisibles sur un délai de 3 ans sont de nature à assurer son équilibre financier. Et ses statuts doivent être conformes aux statuts types élaborés par le Conseil d’État.
En pratique : la demande de reconnaissance d’utilité publique s’effectue par courriel à l’adresse dossiers-arup-frup@interieur.gouv.fr. Cette reconnaissance est accordée par un décret publié au Journal officiel.
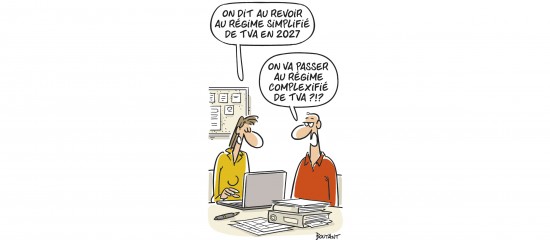
Le régime simplifié de TVA sera supprimé à compter du 1er janvier 2027. Les entreprises qui étaient jusqu’alors soumises à ce régime simplifié basculeront vers le régime réel normal.
Nous souhaitons exclure de notre association sportive un adhérent qui, malgré un rappel à l’ordre, continue d’avoir un comportement dangereux vis-à-vis des autres membres. Quel est l’organe compétent pour prendre cette décision ?
Les petites entreprises relevant de l’impôt sur le revenu peuvent, sous conditions, bénéficier d’une exonération, totale ou partielle, des plus-values de cession d’éléments d’actifs réalisées en cours ou en fin d’exploitation (article 151 septies du CGI).